Travailleur indépendant ou auto-entrepreneur : la différence qui guide votre choix
Publié par : Éloi Le Gallo — Rédacteur spécialisé en business
Travailleur indépendant et auto-entrepreneur ne désignent pas deux statuts équivalents. Le premier terme décrit une manière d’exercer une activité, sans lien de subordination avec un employeur. Le second désigne un régime simplifié, celui de la micro-entreprise. Cette distinction aide à choisir une structure adaptée à son activité, à ses revenus prévus et à ses projets.
Un travailleur indépendant peut être auto-entrepreneur, mais ces notions ne s’opposent pas
Un travailleur indépendant exerce une activité professionnelle pour son propre compte. Il prospecte ses clients, fixe ses tarifs, organise son travail et facture ses prestations ou ses ventes. Consultant freelance, artisan, commerçant ou professionnel libéral peuvent tous être indépendants. L’expression décrit donc une situation professionnelle, pas un régime juridique unique.
L’auto-entrepreneur, désormais appelé micro-entrepreneur dans les textes, est un indépendant qui exerce sous le régime de la micro-entreprise. Ce régime s’applique à l’entreprise individuelle. Il prévoit des formalités allégées, une comptabilité simplifiée et un calcul des cotisations sociales à partir du chiffre d’affaires encaissé.
Les autres cadres possibles pour exercer seul
Un indépendant n’est pas obligé de rester en micro-entreprise. Il peut exercer en entreprise individuelle au régime réel, créer une EURL ou une SASU. Ces formes répondent à des besoins différents : déduire les charges réelles, préparer l’arrivée d’associés, structurer le développement de l’entreprise ou organiser autrement sa rémunération.
Le portage salarial offre une autre solution pour facturer des missions tout en conservant un statut de salarié auprès de la société de portage. Il ne s’agit donc pas, au sens strict, d’une activité indépendante exercée en son nom.
La confusion vient aussi de l’usage courant des termes « freelance », « indépendant » et « auto-entrepreneur ». Ils sont souvent employés comme des synonymes. Pourtant, un freelance peut travailler sous plusieurs formes juridiques, tandis que la micro-entreprise est un cadre précis avec ses propres règles.
Les écarts concrets : plafond, dépenses, fiscalité et protection sociale
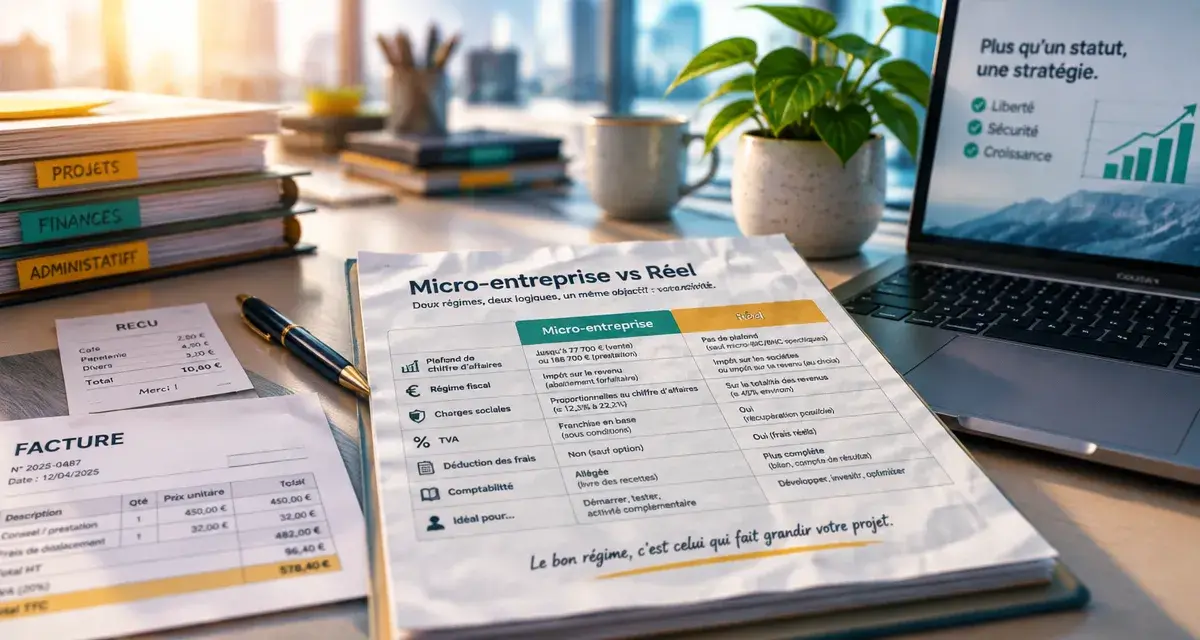
| Point de comparaison | Micro-entreprise | Autre forme d’activité indépendante |
|---|---|---|
| Cadre juridique | Entreprise individuelle avec régime micro | Entreprise individuelle au réel, EURL ou SASU notamment |
| Chiffre d’affaires | Soumis à des plafonds selon l’activité | Pas de plafond propre au statut |
| Charges professionnelles | Non déduites pour calculer les cotisations ; abattement forfaitaire fiscal | Généralement déductibles selon le régime applicable |
| Comptabilité | Allégée : suivi des recettes et obligations adaptées à l’activité | Plus complète, avec comptes et déclarations variables |
| Rémunération et protection sociale | Cotisations calculées sur le chiffre d’affaires encaissé | Dépend de la structure et du mode de rémunération |
Le principal avantage de la micro-entreprise est sa lisibilité. Lorsqu’aucun chiffre d’affaires n’est encaissé, aucune cotisation sociale n’est en principe calculée sur ce chiffre d’affaires. En revanche, les dépenses réelles ne réduisent pas cette base.
Un graphiste qui travaille depuis chez lui et utilise peu de matériel peut y trouver un cadre efficace. Un artisan qui achète beaucoup de matériaux, un commerçant qui gère un stock ou un consultant qui supporte des frais de déplacement élevés devra comparer ce mécanisme avec un régime réel. Dans ces situations, la possibilité de prendre en compte les charges réelles peut peser dans la décision.
Les plafonds de chiffre d’affaires font aussi partie du choix. Ils varient selon la nature de l’activité et doivent être vérifiés au moment du projet. Leur dépassement peut entraîner une sortie du régime micro selon les règles applicables. La micro-entreprise convient donc mieux à une activité dont le volume reste compatible avec ces seuils ou à une phase de lancement.
Ne pas confondre chiffre d’affaires et revenu disponible
Le chiffre d’affaires correspond aux sommes facturées et encaissées. Ce n’est pas l’argent réellement disponible pour se rémunérer. Il faut en retirer les achats, les abonnements, les assurances, les déplacements, les impôts et les cotisations. Cette distinction compte lorsqu’il faut arbitrer entre micro-entreprise et autre statut.
Une activité avec peu de frais n’a pas le même besoin de déduction qu’une activité à marges serrées. Le statut le plus simple à gérer n’est donc pas forcément le plus adapté à une activité qui engage régulièrement des dépenses importantes.
Le choix dépend aussi du rythme des encaissements. Une activité saisonnière, avec des acomptes, des factures réglées tardivement ou des périodes sans mission, doit être pilotée avec une réserve de trésorerie. En micro-entreprise, les cotisations suivent les encaissements. Dans une structure plus développée, les échéances comptables et sociales peuvent suivre un autre calendrier.
Cartographier les mois d’entrée d’argent et les dépenses fixes avant l’immatriculation permet de mieux mesurer le statut le plus confortable à gérer. Cette étape donne une vision plus réaliste que le seul chiffre d’affaires annuel prévisionnel.
Créer son activité : des démarches simples, mais des obligations durables
La création passe par une déclaration d’activité via le guichet unique des formalités d’entreprise. Il faut préciser l’activité exercée, l’adresse de l’entreprise et les informations d’identité, puis choisir les options proposées lorsque la situation le permet.
Certaines professions exigent des qualifications, une assurance spécifique ou une inscription complémentaire. Ces conditions doivent être vérifiées avant de signer un premier devis. Le choix du régime ne dispense donc pas de contrôler les règles propres à l’activité exercée.
Ce qui reste à gérer après l’immatriculation
La simplicité de la micro-entreprise ne dispense pas de gérer l’entreprise. L’entrepreneur doit établir des factures conformes, conserver ses justificatifs, suivre ses recettes, déclarer son chiffre d’affaires selon la périodicité choisie et payer les cotisations correspondantes.
Selon l’activité et le niveau de recettes, des règles de TVA peuvent aussi s’appliquer. Un compte dédié à l’activité, même lorsqu’il n’est pas obligatoire, aide à séparer les flux professionnels des dépenses personnelles. Cette séparation facilite le suivi de la trésorerie et la préparation des déclarations.
En EURL, en SASU ou en entreprise individuelle au réel, les obligations comptables et fiscales sont habituellement plus structurées. Le recours à un expert-comptable peut sécuriser les déclarations et aider à comparer les effets d’une rémunération, d’une conservation de trésorerie ou d’un investissement.
Le surcroît d’administration doit être mis en regard des besoins réels de l’activité. Il peut s’avérer justifié lorsque les charges sont importantes, que le projet se développe ou que l’organisation de l’entreprise devient plus complexe.
Quel choix selon votre projet professionnel ?
La micro-entreprise est souvent adaptée pour tester une offre, exercer une activité complémentaire, lancer une prestation intellectuelle avec peu de frais ou démarrer seul avec un chiffre d’affaires encore incertain. Elle permet de se concentrer rapidement sur la recherche de clients et la facturation, sans mettre en place dès le départ une organisation comptable complexe.
Elle présente aussi un cadre lisible pour une activité dont les encaissements restent réguliers et les dépenses limitées. Le suivi des recettes et le calcul des cotisations sont alors plus faciles à intégrer dans la gestion courante.
Une autre forme d’activité indépendante devient plus pertinente lorsque les frais professionnels sont élevés, que le chiffre d’affaires approche durablement les plafonds, qu’un investissement important est envisagé ou qu’un développement avec des salariés et des associés se dessine.
L’EURL et la SASU répondent à des logiques différentes de responsabilité, de fiscalité et de protection sociale. Elles méritent une comparaison personnalisée avant leur création, surtout lorsque le choix engage une part importante des revenus ou des investissements prévus.
Une méthode de décision en quatre questions
- Quels frais devrez-vous avancer ? Listez le matériel, les marchandises, les logiciels, la sous-traitance, le local et les déplacements.
- Quel chiffre d’affaires réaliste visez-vous ? Distinguez une estimation prudente d’un objectif commercial ambitieux.
- Votre activité est-elle un test ou un projet structuré ? Cette réponse détermine le niveau de simplicité recherché et la capacité d’évolution nécessaire.
- Quelle protection et quelle organisation souhaitez-vous ? Comparez les conséquences sociales et fiscales avec un professionnel si l’enjeu financier est important.
Le bon statut n’est pas forcément celui qui demande le moins de formalités. C’est celui qui laisse l’activité se développer sans créer de contraintes disproportionnées. La micro-entreprise peut être une bonne porte d’entrée pour démarrer seul avec peu de frais. Elle n’empêche pas d’évoluer ensuite lorsque l’activité, les charges ou les ambitions changent.
- Travailleur indépendant ou auto-entrepreneur : la différence qui guide votre choix - 20 octobre 2026
- Calcul du résultat net : la formule et les 3 résultats à additionner - 19 octobre 2026
- Salaire d’un prof débutant : ce qui change après la titularisation - 18 octobre 2026
Articles qui pourraient vous intéresser :
 Hébergement ou infogérance : 3 critères pour reprendre le contrôle de votre infrastructure IT
 Prix du décolletage : 4 leviers pour optimiser vos devis d’usinage
 Vérifier un SIRET sans se tromper, c’est croiser l’INSEE, le Kbis et le statut de l’entreprise
 Six Sigma, DMAIC et Lean Six Sigma : réduire les défauts et stabiliser les processus