Marges, trésorerie, seuil de rentabilité : ce que change une gestion financière rigoureuse
Publié par : Éloi Le Gallo — Rédacteur spécialisé en finance
Relu, corrigé et validé par : Sandrine Laurent — Rédactrice en chef
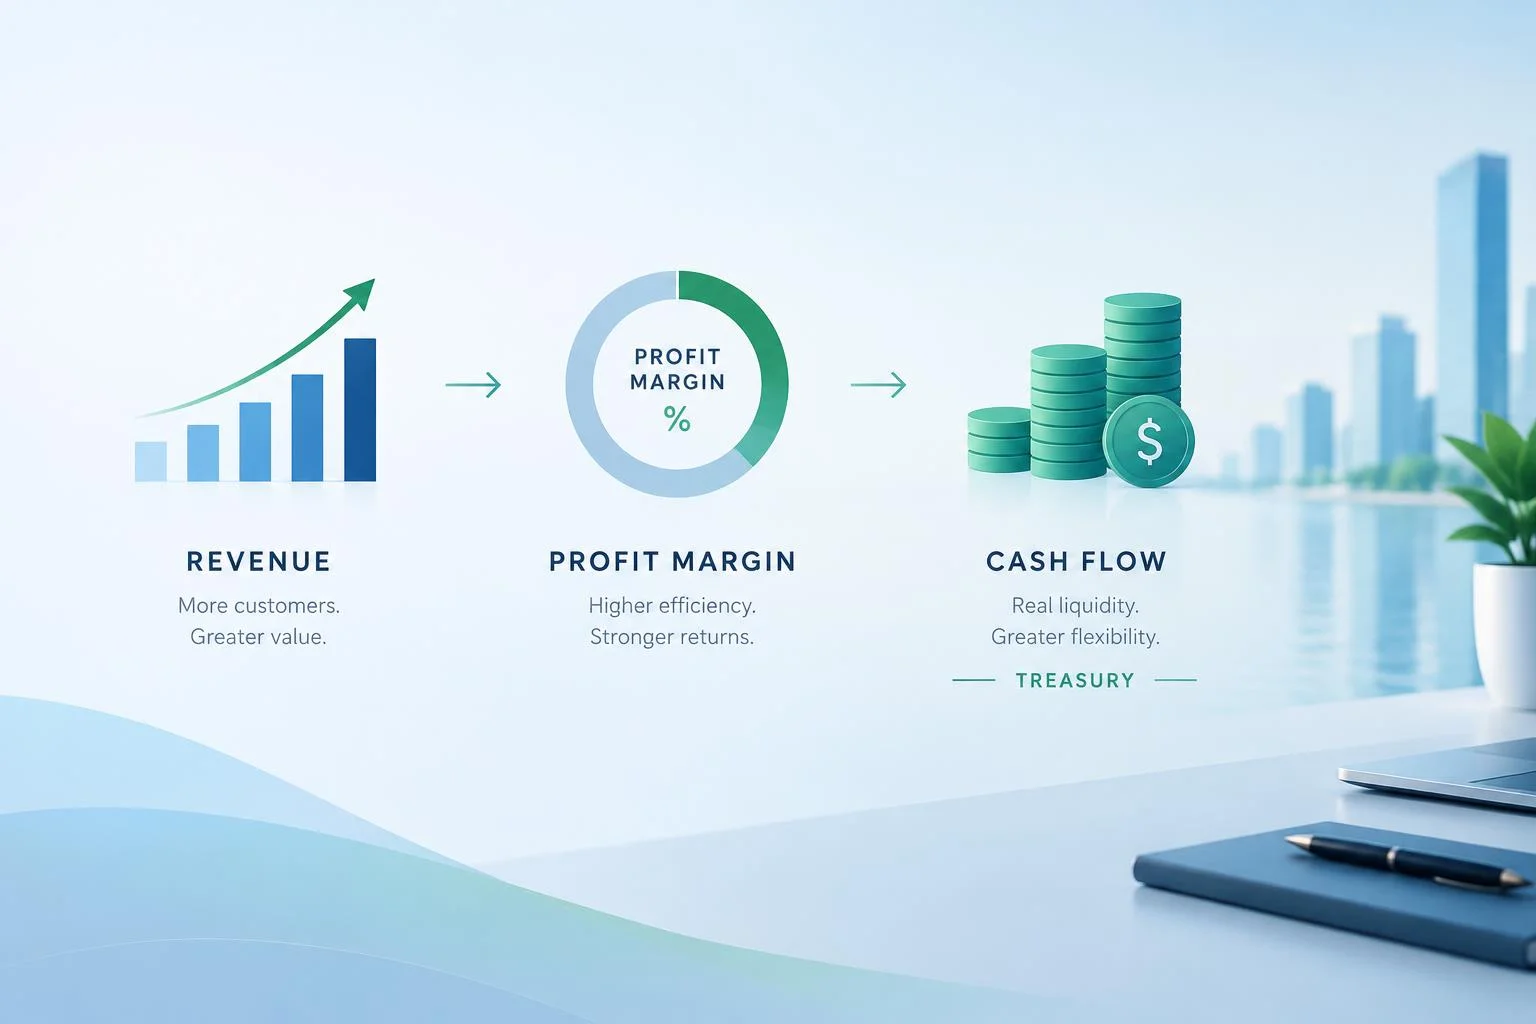
La rentabilité opérationnelle ne se joue pas uniquement sur les ventes. Elle dépend surtout de la capacité à transformer le chiffre d’affaires en marge, puis cette marge en trésorerie disponible. Une gestion financière rigoureuse donne cette visibilité : elle aide à comprendre où l’entreprise gagne vraiment de l’argent, où elle en perd et quelles décisions corrigent la trajectoire sans attendre la clôture comptable.
Ce que la gestion financière change vraiment dans la rentabilité
La gestion financière d’une entreprise couvre le suivi des encaissements et des décaissements, la lecture du bilan et du compte de résultat, la construction du budget prévisionnel, le contrôle des écarts et l’évaluation des investissements. Son rôle va au-delà de la comptabilité : elle sert à arbitrer, prioriser et protéger la performance.
La rentabilité opérationnelle mesure la capacité de l’activité à générer un résultat à partir de son fonctionnement courant. Elle dépend directement des coûts, des marges, de la productivité, des délais de paiement et du besoin en fonds de roulement. Une entreprise peut afficher un chiffre d’affaires en hausse tout en dégradant sa rentabilité si ses charges variables explosent, si ses frais fixes deviennent trop lourds ou si sa trésorerie se tend à cause de retards clients.
Une gestion rigoureuse améliore trois points simultanément : la marge, en identifiant les activités, produits ou clients réellement contributifs ; la trésorerie, en suivant les flux entrants et sortants au bon moment ; la décision, grâce à des indicateurs fiables plutôt qu’à des impressions.
Les chiffres à suivre pour savoir si l’activité est réellement rentable
Marge, seuil de rentabilité et point mort
Le premier réflexe consiste à distinguer charges fixes et charges variables. Les charges variables évoluent avec le volume d’activité ; les charges fixes restent relativement stables à court terme. Cette séparation permet de calculer le taux de marge sur coûts variables, puis le seuil de rentabilité.
La formule de référence est simple : seuil de rentabilité = charges fixes / taux de marge sur coûts variables. Elle détermine le niveau de chiffre d’affaires à atteindre pour couvrir l’ensemble des charges. En dessous, l’activité détruit de la valeur ; au-dessus, elle commence à produire un résultat.
| Indicateur | À quoi il sert | Lecture utile |
|---|---|---|
| Marge brute | Mesurer la richesse créée après coûts directs | Permet de comparer produits, services ou gammes |
| Marge nette | Observer le résultat final après charges | Montre si la croissance est réellement profitable |
| EBE | Évaluer la performance d’exploitation | Indique la capacité de l’activité à générer des ressources |
| Seuil de rentabilité | Identifier le minimum à facturer | Fixe un repère de pilotage concret |
| ROI | Mesurer le retour sur investissement | Aide à comparer plusieurs projets |
Ne pas confondre résultat comptable et cash-flow
Une activité peut sembler rentable dans le compte de résultat et manquer pourtant de liquidités. C’est pourquoi le suivi du cash-flow, du BFR et des délais d’encaissement est indispensable. Si les stocks gonflent, si les clients paient tard ou si les échéances fiscales sont mal anticipées, la rentabilité sur le papier ne protège pas l’entreprise d’une tension de trésorerie.
Piloter chaque mois sans alourdir l’organisation
Le bon rythme de budget et de contrôle
Un budget prévisionnel n’est utile que s’il vit. L’idéal est de comparer chaque mois le réalisé au prévu, puis d’actualiser les hypothèses via un rolling forecast. Cette méthode évite de piloter l’année avec des hypothèses figées alors que les prix, les volumes, les délais de règlement ou les charges évoluent en permanence.
Pour beaucoup de dirigeants, le vrai déclic vient d’une logique d’horloge financière : chaque semaine sert à surveiller les encaissements, chaque mois à analyser les écarts, chaque trimestre à revoir les investissements et la structure de coûts. Ce découpage donne un tempo lisible au pilotage. Il évite aussi deux erreurs fréquentes : découvrir trop tard une dérive de marge, ou décider dans l’urgence un financement qui aurait pu être préparé plus tôt.
Un tableau de bord court, mais actionnable
Un bon tableau de bord financier ne doit pas tout montrer. Il doit concentrer l’attention sur quelques KPI utiles : chiffre d’affaires, marge sur coûts variables, EBE, trésorerie disponible, BFR, retards clients, écarts budgétaires et rentabilité par ligne d’activité. Les données dispersées entre banque, comptabilité, facturation et fichiers manuels ralentissent l’analyse ; des outils centralisés, ERP ou reporting financier, permettent au contraire de fiabiliser les décisions.
Pour structurer cette démarche, des ressources spécialisées en gestion finance entreprise peuvent aider à clarifier les priorités, notamment sur le budget, les indicateurs et le suivi de trésorerie.
Les leviers les plus efficaces pour améliorer la performance sans fragiliser l’activité
Réduire les coûts ne signifie pas couper partout. L’objectif est de supprimer les dépenses peu créatrices de valeur et de protéger ce qui améliore la productivité, la qualité ou la récurrence du chiffre d’affaires. Quelques leviers concrets : renégocier les achats récurrents et les contrats peu utilisés ; isoler les postes responsables de la majorité des coûts, la logique 80/20 permettant souvent d’identifier les vrais leviers ; mesurer la rentabilité par client, canal ou produit pour éviter les volumes non profitables ; réduire le cycle d’encaissement par des relances plus précoces et des conditions de paiement mieux cadrées ; alléger le BFR en travaillant les stocks, les acomptes, les délais fournisseurs et la fréquence de facturation.
Il faut aussi distinguer baisse des coûts et hausse de productivité. Un investissement dans un outil, une automatisation ou un process peut augmenter une charge à court terme tout en améliorant durablement la marge. La bonne question n’est donc pas « combien cela coûte ? » mais « quel effet sur le cash-flow, le temps gagné et la capacité à produire mieux ? ».
Investissements, financement et risques : décider avec méthode
Comparer un projet avant de l’engager
Avant d’investir, il faut tester plusieurs scénarios : optimiste, réaliste et prudent. Le ROI apporte un premier niveau de lecture, mais il doit être complété par l’impact sur la trésorerie, le BFR, la capacité d’autofinancement et les remboursements futurs. Un projet rentable sur le long terme peut mettre l’entreprise sous pression s’il consomme trop de cash au démarrage.
Choisir une source de financement cohérente
Autofinancement, fonds propres, crédit professionnel, affacturage, crédit-bail ou crowdfunding ne répondent pas aux mêmes besoins. Le bon choix dépend de la nature de la dépense, de la vitesse de retour attendue et de la capacité de remboursement. Un investissement productif durable ne se finance pas comme un décalage ponctuel de trésorerie.
Une gestion financière sérieuse renforce aussi la crédibilité de l’entreprise auprès des banques et investisseurs. Des prévisions cohérentes, des écarts expliqués et un reporting propre montrent que la performance est pilotée, pas subie.

- Marges, trésorerie, seuil de rentabilité : ce que change une gestion financière rigoureuse - 2 octobre 2026
- Rachat de crédits : le rôle clé d’un courtier dans votre accompagnement - 29 septembre 2026
- Location d’écran géant LED : la solution pour vos grands événements - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Compte produits exceptionnels : 771, 775 et réflexes pour sécuriser votre bilan
 Revenus fonciers et CSG : 17,2 % de prélèvements et comment déduire 6,8 %
 Quel statut pour un freelance : 5 options pour sécuriser votre activité
 Crédit immobilier et invalidité : ce que la banque accepte, ce que l’assurance couvre