La rentabilité opérationnelle protège la trésorerie, à condition de surveiller le bon seuil
Publié par : Éloi Le Gallo — Rédacteur spécialisé en finance
Une entreprise peut vendre davantage, afficher un chiffre d’affaires en hausse et fragiliser son avenir. La rentabilité opérationnelle permet de vérifier si l’activité courante produit assez de valeur pour couvrir ses charges, financer les imprévus et préparer les investissements. Elle se pilote avec des décisions concrètes : suivre les marges, arbitrer les coûts, sécuriser les encaissements et surveiller les bons indicateurs.
Partir du résultat d’exploitation, pas seulement du chiffre d’affaires
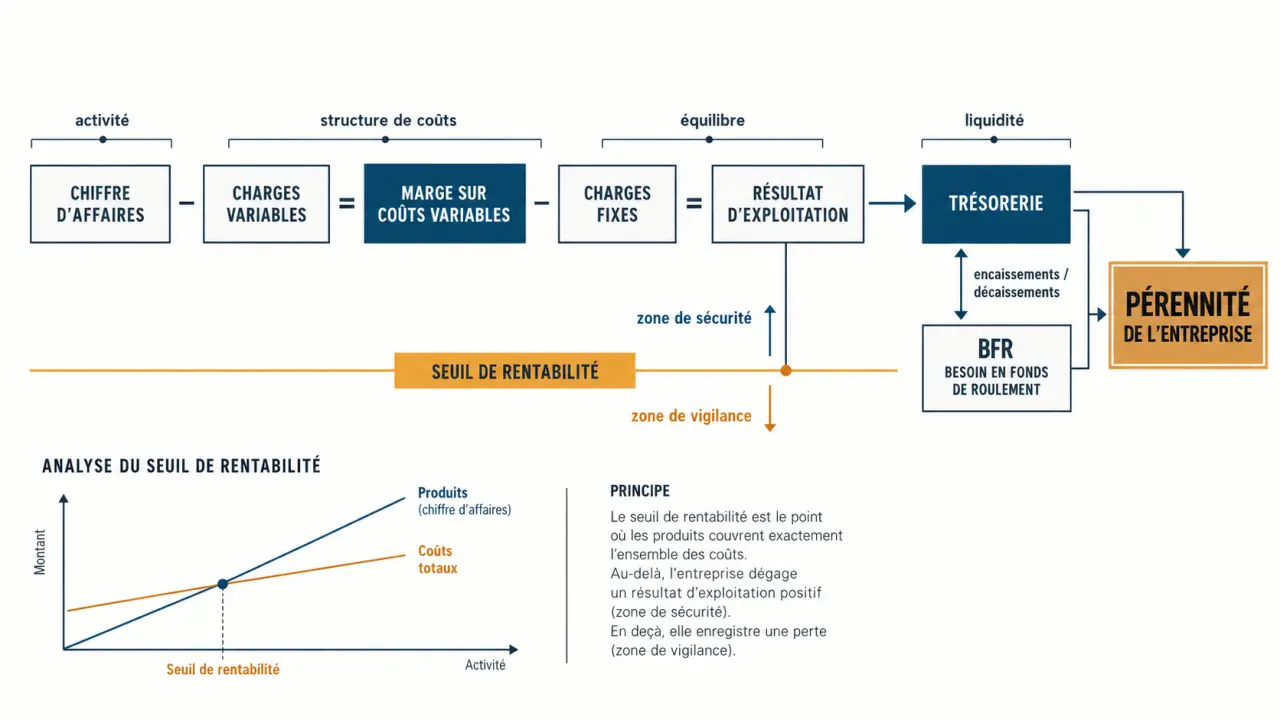
Le chiffre d’affaires mesure les ventes réalisées, mais il ne dit pas ce qu’il reste à l’entreprise. La marge brute correspond au chiffre d’affaires diminué du coût d’achat ou de production. Après prise en compte des autres charges d’exploitation, on obtient le résultat d’exploitation. Celui-ci reflète la performance du métier, avant les éléments financiers et exceptionnels. Le résultat net intègre, lui, l’ensemble des produits et des charges de l’exercice.
La rentabilité opérationnelle mesure donc la capacité de l’activité à dégager un résultat régulier. Elle se distingue de la rentabilité économique, qui rapporte le résultat aux actifs utilisés, et de la rentabilité financière, qui rapporte le résultat net aux capitaux propres. Les ratios ROA et ROE complètent l’analyse, sans remplacer le suivi régulier des marges et des charges.
Ne pas confondre bénéfice et liquidités
Une activité bénéficiaire peut manquer d’argent disponible si les clients règlent tard, si les stocks augmentent ou si les fournisseurs doivent être payés rapidement. La trésorerie correspond au solde immédiatement mobilisable. La rentabilité indique si le modèle crée de la valeur. Les deux sujets sont liés, mais ils appellent des actions différentes.
Calculer le seuil qui rend l’activité viable
Le seuil de rentabilité correspond au niveau de chiffre d’affaires à atteindre pour couvrir toutes les charges. Au-delà, chaque vente contribue en principe au résultat. En dessous, l’entreprise enregistre une perte. La formule est la suivante : seuil de rentabilité = charges fixes / taux de marge sur coûts variables. Le taux de marge sur coûts variables se calcule ainsi : (chiffre d’affaires – charges variables) / chiffre d’affaires.
Les charges fixes, comme un loyer, certains abonnements ou les salaires permanents, ne varient pas immédiatement avec les ventes. Les charges variables évoluent davantage avec le volume d’activité : matières, transport à la commande, commissions ou sous-traitance. Cette distinction permet de déterminer si une baisse d’activité doit conduire à agir sur les volumes, les prix ou la structure de coûts.
Transformer le seuil en point mort
Le point mort traduit le seuil de rentabilité en nombre de jours ou de mois d’activité. Il répond à une question simple : à partir de quand l’entreprise commence-t-elle réellement à gagner de l’argent dans l’année ? Pour une activité saisonnière, ce repère évite de confondre une période de ventes élevées avec une performance durable. Actualisez-le avant un recrutement, un nouvel abonnement important ou une baisse tarifaire.
Reprendre de la marge sans abîmer l’offre
Réduire les coûts efficacement ne consiste pas à couper partout. Commencez par ventiler le coût de revient par produit, service, client ou canal de vente. La logique de Pareto aide à concentrer l’effort : 80 % des coûts peuvent provenir de 20 % des postes. Examinez d’abord les achats, les remises accordées, les pertes de matières, les heures non facturées, les retours, les contrats peu utilisés et les tâches administratives répétitives.
- Renégociez les volumes, les délais, les tarifs et les conditions de paiement avec les fournisseurs.
- Réduisez le gaspillage sans diminuer la qualité perçue par le client.
- Comparez les coûts cachés liés aux reprises, aux erreurs, aux retards, à la production urgente et au temps de coordination.
- Réévaluez les prix à partir de la valeur apportée, du coût de revient et de la marge minimale visée.
Une petite fuite répétée, comme une remise mal cadrée, une facture oubliée ou un stock immobilisé, peut fragiliser l’entreprise davantage qu’une dépense visible et ponctuelle. Cartographiez le cycle complet, du devis à l’encaissement, pour repérer ces pertes discrètes. Cette méthode donne des priorités plus justes qu’une baisse générale des budgets.
Pour structurer les arbitrages entre dépenses, organisation et développement, vous pouvez découvrir ces conseils de gestion et confronter vos décisions à une vision globale de l’entreprise.
Faire progresser les ventes qui contribuent vraiment au résultat
Augmenter le chiffre d’affaires n’améliore la rentabilité que si la marge progresse aussi. Analysez la marge par offre, client et canal. Une prestation très demandée, mais chronophage, peut mobiliser les équipes au détriment d’une activité plus contributive. À l’inverse, une offre à forte marge, bien positionnée et reproductible, peut financer la croissance.
Choisir les leviers de croissance avec discernement
Avant de prospecter davantage, vérifiez le coût d’acquisition client (CAC), la valeur vie client (LTV), le taux de transformation des devis et le temps consacré à la réalisation de la prestation. Une hausse de prix peut être plus rentable qu’une augmentation des volumes si elle reste cohérente avec la valeur délivrée et le marché. Les ventes additionnelles, les abonnements, les prescripteurs et la fidélisation peuvent aussi coûter moins cher qu’une acquisition systématique.
Installer un pilotage mensuel et des alertes simples
Un tableau de bord court, mis à jour chaque mois et complété par un suivi de trésorerie plus fréquent, aide à détecter les dérives avant qu’elles ne deviennent critiques. L’excédent brut d’exploitation (EBE) renseigne sur la performance issue de l’exploitation. La capacité d’autofinancement (CAF) indique les ressources potentiellement disponibles pour investir, rembourser ou absorber un imprévu. Le besoin en fonds de roulement (BFR) mesure l’argent immobilisé dans le cycle d’exploitation, notamment dans les stocks et les créances clients.
| Indicateur | Ce qu’il révèle | Action en cas d’alerte |
|---|---|---|
| Marge par offre | Contribution réelle de chaque vente | Revoir les prix, les coûts ou le positionnement |
| Seuil de rentabilité | Niveau minimal de ventes | Réduire les charges fixes ou augmenter la marge |
| Trésorerie prévisionnelle | Capacité à payer les échéances | Accélérer la facturation et les relances |
| BFR | Liquidités immobilisées | Agir sur les stocks et les délais clients |
Lorsque la trésorerie est tendue, suivez chaque semaine les devis, les factures émises, les règlements attendus et les impayés. Testez aussi plusieurs scénarios : baisse des ventes, hausse d’un achat clé, retard de paiement ou investissement. Ce suivi apporte une visibilité suffisante pour corriger rapidement, préserver la qualité et soutenir une croissance finançable.
- Retard de paiement France Travail : trois contrôles pour savoir quoi faire - 21 octobre 2026
- La rentabilité opérationnelle protège la trésorerie, à condition de surveiller le bon seuil - 21 octobre 2026
- Travailleur indépendant ou auto-entrepreneur : la différence qui guide votre choix - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Expert-comptable SASU : 800 € à 1500 € par an pour sécuriser votre gestion et optimiser vos impôts
 Classement des cabinets de gestion de patrimoine : 4 critères pour identifier les vrais indépendants
 Quittancement : définition claire, différence avec la quittance et usages concrets
 Audit, TCO, car policy et outils de pilotage : les leviers d’une flotte automobile plus performante