Comptabilisation des acomptes : du premier paiement au solde, sans doubler la TVA
Publié par : Éloi Le Gallo — Rédacteur spécialisé en finance
La comptabilisation des acomptes passe par le compte 4091 chez le client et le compte 4191 chez le fournisseur. Le paiement ne constitue pas, à lui seul, une charge ou un produit. Il faut ensuite traiter la TVA, enregistrer la facture définitive et imputer l’acompte pour ne régler que le solde. Voici les écritures à passer dans un cas courant, avec leurs conditions d’application.
Identifier le versement et réunir les bonnes pièces
Un acompte est un paiement partiel du prix d’une commande ferme. Il engage les parties : son versement ne donne pas un droit automatique d’annulation. Une avance désigne généralement un paiement effectué avant le commencement de l’exécution ; elle utilise les mêmes comptes d’avances et acomptes lorsque sa nature le justifie.
Les arrhes répondent à une autre logique : elles permettent, dans le cadre applicable, de revenir sur l’engagement, avec perte des arrhes pour l’acheteur ou restitution du double par le vendeur. La qualification dépend du contrat et des règles applicables, notamment en matière de consommation. Ne déduisez donc pas la nature du versement du seul libellé bancaire.
Le fournisseur établit en principe une facture d’acompte pour le versement reçu, sous réserve des exceptions légales, notamment pour certaines livraisons intracommunautaires exonérées. Cette facture comporte les mentions habituelles de facturation : identification des parties, date, numéro unique, désignation de l’opération, montants HT et TTC, taux et montant de TVA lorsqu’elle s’applique, ainsi que les conditions de règlement. La référence au devis ou à la commande facilite le rapprochement.
La facture définitive reprend l’ensemble de l’opération et déduit les acomptes déjà facturés. Une facture de situation constate, elle, un avancement des travaux ou prestations : elle ne se confond pas nécessairement avec une simple demande de paiement anticipé.
Fixer le traitement de TVA avant la saisie
Depuis le 1er janvier 2023, la TVA sur les acomptes relatifs aux livraisons de biens devient exigible à l’encaissement, à concurrence du montant reçu, lorsque les éléments de la future livraison sont suffisamment déterminés. Pour les prestations de services, l’exigibilité intervient en principe à l’encaissement, sous réserve notamment de l’option pour les débits et des régimes particuliers. L’ancienne règle consistant à attendre systématiquement la livraison d’un bien n’est donc plus adaptée.
Chez le client, la déduction suppose notamment que la TVA soit devenue exigible chez le fournisseur, que l’entreprise dispose d’une facture justificative et que l’achat ouvre droit à déduction. Un simple virement ne suffit pas à justifier la récupération de TVA.
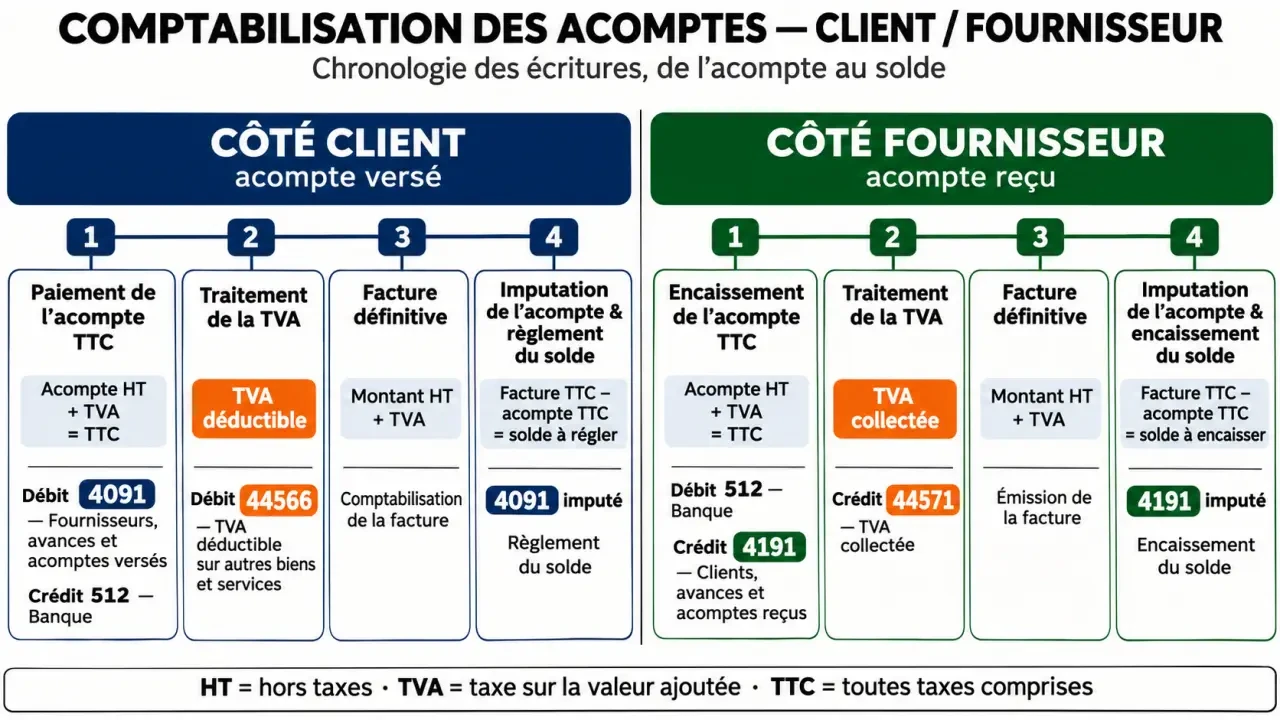
Les tableaux suivants utilisent une méthode cohérente : enregistrement du paiement TTC dans le compte d’acompte, puis retraitement de sa TVA. Après ce retraitement, le compte 4091 ou 4191 présente un solde HT. D’autres logiciels passent directement une écriture ventilée entre HT et TVA : il ne faut pas cumuler les deux méthodes.
Les comptes 44566 et 44571 enregistrent respectivement la TVA déductible sur autres biens et services et la TVA collectée. Les comptes 4456 et 4457 sont leurs familles de rattachement. Certains paramétrages emploient des comptes transitoires de la famille 4458, notamment 44586 ou 44587. Leur utilisation pour suivre la TVA des acomptes relève d’un schéma de pratique à documenter, et non d’un passage universellement obligatoire.
Enregistrer l’acompte : exemple côté client et fournisseur
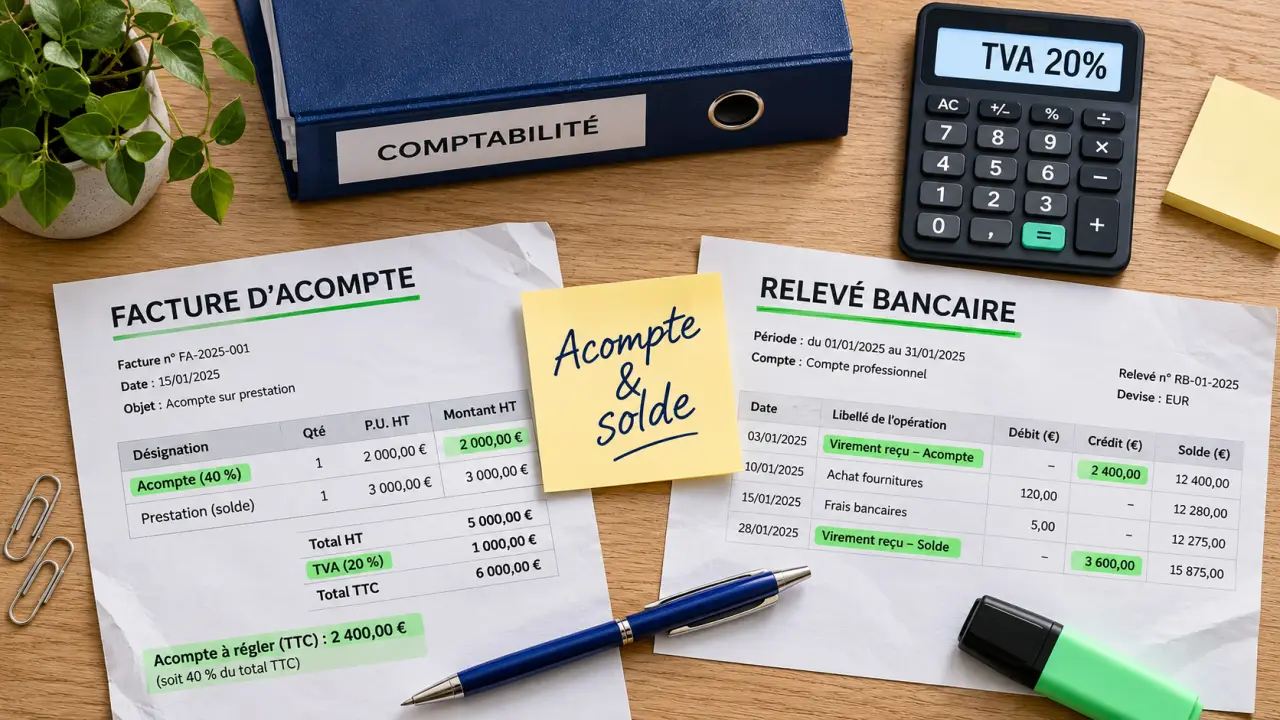
Reprenons l’exemple présenté par Qonto : une commande de 10 000 € HT, avec 2 000 € de TVA à 20 %, soit 12 000 € TTC. L’acompte de 30 % représente 3 600 € TTC, décomposés en 3 000 € HT et 600 € de TVA. Le reste à payer sera de 8 400 € TTC.
Nous supposons une prestation soumise à la TVA sur les encaissements, un taux unique, une déduction intégrale et une facture d’acompte disponible au paiement.
Chez le client qui verse l’acompte
| Étape | Compte et libellé | Débit | Crédit |
|---|---|---|---|
| Paiement | 4091 — Fournisseurs, avances et acomptes versés sur commandes | 3 600 € | — |
| Paiement | 512 — Banque | — | 3 600 € |
| TVA déductible | 44566 — TVA déductible sur autres biens et services | 600 € | — |
| TVA déductible | 4091 — Avances et acomptes versés | — | 600 € |
Le compte 4091 conserve ainsi un solde débiteur de 3 000 €, correspondant à l’acompte HT. Aucune charge n’est encore enregistrée sur le seul fondement de ce versement.
Chez le fournisseur qui reçoit l’acompte
| Étape | Compte et libellé | Débit | Crédit |
|---|---|---|---|
| Encaissement | 512 — Banque | 3 600 € | — |
| Encaissement | 4191 — Clients, avances et acomptes reçus sur commandes | — | 3 600 € |
| TVA exigible | 4191 — Avances et acomptes reçus | 600 € | — |
| TVA exigible | 44571 — TVA collectée | — | 600 € |
Le compte 4191 présente alors un solde créditeur de 3 000 €. Les 600 € de TVA sont à déclarer au titre de la période d’exigibilité, sans attendre la facture définitive.
Passer la facture définitive et solder sans doublon
La prestation étant réalisée, la facture définitive constate le total de l’opération. Pour isoler la TVA restante jusqu’au règlement, le schéma ci-dessous utilise des subdivisions dédiées du compte 4458. Leurs intitulés et leur articulation doivent être adaptés au plan de comptes du logiciel.
| Rôle et étape | Comptes à débiter | Comptes à créditer |
|---|---|---|
| Client : facture totale | Compte de charge adapté : 10 000 € ; 4458, TVA en attente de déduction : 2 000 € | 401 — Fournisseurs : 12 000 € |
| Client : imputation de l’acompte | 401 : 3 600 € | 4091 : 3 000 € ; 4458 : 600 € |
| Client : paiement du solde | 401 : 8 400 € | 512 : 8 400 € |
| Client : TVA du solde déductible | 44566 : 1 400 € | 4458 : 1 400 € |
| Fournisseur : facture totale | 411 — Clients : 12 000 € | 706 — Prestations de services : 10 000 € ; 4458, TVA en attente d’exigibilité : 2 000 € |
| Fournisseur : imputation de l’acompte | 4191 : 3 000 € ; 4458 : 600 € | 411 : 3 600 € |
| Fournisseur : encaissement du solde | 512 : 8 400 € | 411 : 8 400 € |
| Fournisseur : TVA du solde exigible | 4458 : 1 400 € | 44571 : 1 400 € |
Les 600 € déjà traités sur l’acompte ne sont donc ni déduits ni collectés une seconde fois. Les 1 400 € restants représentent une fraction de la TVA totale, pas un nouveau taux de TVA. Pour une livraison de biens, la TVA restante devient en principe exigible à la livraison : le calendrier des transferts diffère alors de cet exemple.
Attribuez une clé de rapprochement unique à la commande, à la facture d’acompte, au mouvement bancaire et à la facture finale. Ce repère permet de repérer un acompte oublié même lorsque plusieurs versements ont exactement le même montant : le contrôle porte sur la chaîne documentaire, pas seulement sur l’égalité des sommes.
Adapter les comptes aux immobilisations et aux cas particuliers
Pour un acompte sur immobilisation, utilisez le 237 pour une immobilisation incorporelle ou le 238 pour une immobilisation corporelle, plutôt que le 4091 destiné aux commandes courantes. La TVA déductible correspondante relève du 44562, sous réserve des conditions de déduction. À réception, l’acompte est imputé sur la dette fournisseur d’immobilisations, généralement suivie en 404.
Compta-online indique également qu’un suivi en 4091 peut être effectué en cours d’exercice, avec reclassement en 237 ou 238 à la clôture. L’essentiel est de conserver une présentation correcte et une piste de rapprochement complète.
Enfin, ne transposez pas mécaniquement l’exemple à une opération exonérée, à plusieurs taux ou à une TVA partiellement déductible. Ventilez les bases par taux et adaptez la fraction récupérable. Un générateur d’écritures ou un logiciel facilite la saisie, mais ses hypothèses doivent correspondre à l’opération réelle avant validation.
- Comptabilisation des acomptes : du premier paiement au solde, sans doubler la TVA - 17 novembre 2026
- Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide - 16 novembre 2026
- Formation professionnelle à Toulon : choisir un centre sans confondre diplôme et Qualiopi - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Trésorerie d’entreprise : définition, calcul et 3 leviers pour sécuriser vos liquidités
 Capacité financière transport : montants obligatoires et calcul par type de véhicule
 Vendre ses parts de SCPI : les 3 leviers pour optimiser votre sortie et votre liquidité
 Charge exceptionnelle : comment la distinguer, la comptabiliser et éviter les erreurs ?