Logiciel d’analyse financière : des ratios fiables plutôt qu’un tableau de bord trompeur
Publié par : Éloi Le Gallo — Rédacteur spécialisé en finance
Un logiciel d’analyse financière doit permettre de comprendre la rentabilité, d’anticiper les tensions de trésorerie et d’expliquer les écarts entre prévisions et résultats. Le bon choix dépend moins du nombre de graphiques que de la fiabilité des données, des calculs proposés et du temps nécessaire pour obtenir une réponse exploitable. Avant de comparer les offres, il faut donc préciser les décisions que l’outil devra éclairer.
Partir des décisions à prendre, pas du catalogue de fonctionnalités
L’expression « logiciel d’analyse financière » recouvre plusieurs besoins. Analyser les comptes annuels d’une entreprise, suivre sa performance mensuelle et construire un prévisionnel ne demandent pas les mêmes fonctions. Un outil pertinent pour un cabinet comptable peut être disproportionné pour une petite structure, ou insuffisant pour une direction financière qui consolide plusieurs sociétés.
Diagnostic financier, pilotage ou prévisionnel ?
Pour un diagnostic financier, recherchez surtout la lecture du bilan et du compte de résultat, les soldes intermédiaires de gestion, les ratios et les comparaisons entre exercices. L’objectif est de comprendre la structure financière, la rentabilité et les points de vigilance d’une entreprise.
Pour le pilotage régulier, privilégiez l’actualisation des données, le suivi budgétaire et l’analyse des écarts par activité. Le prévisionnel exige, lui, de pouvoir modifier des hypothèses de ventes, de charges, d’investissements et de délais de paiement. Un simple tableau de bord historique ne suffit pas à simuler les conséquences d’une décision.
Définir les utilisateurs et les livrables attendus
Un dirigeant attend souvent une synthèse lisible et quelques alertes explicites. Un responsable financier doit pouvoir explorer les données, vérifier les retraitements et documenter ses conclusions. Un expert-comptable peut avoir besoin de produire des rapports pour plusieurs dossiers. Listez les livrables indispensables : reporting mensuel, dossier de financement, budget annuel ou analyse par établissement. Cette liste servira de grille de sélection.
Vérifier les données et les calculs avant de regarder les graphiques
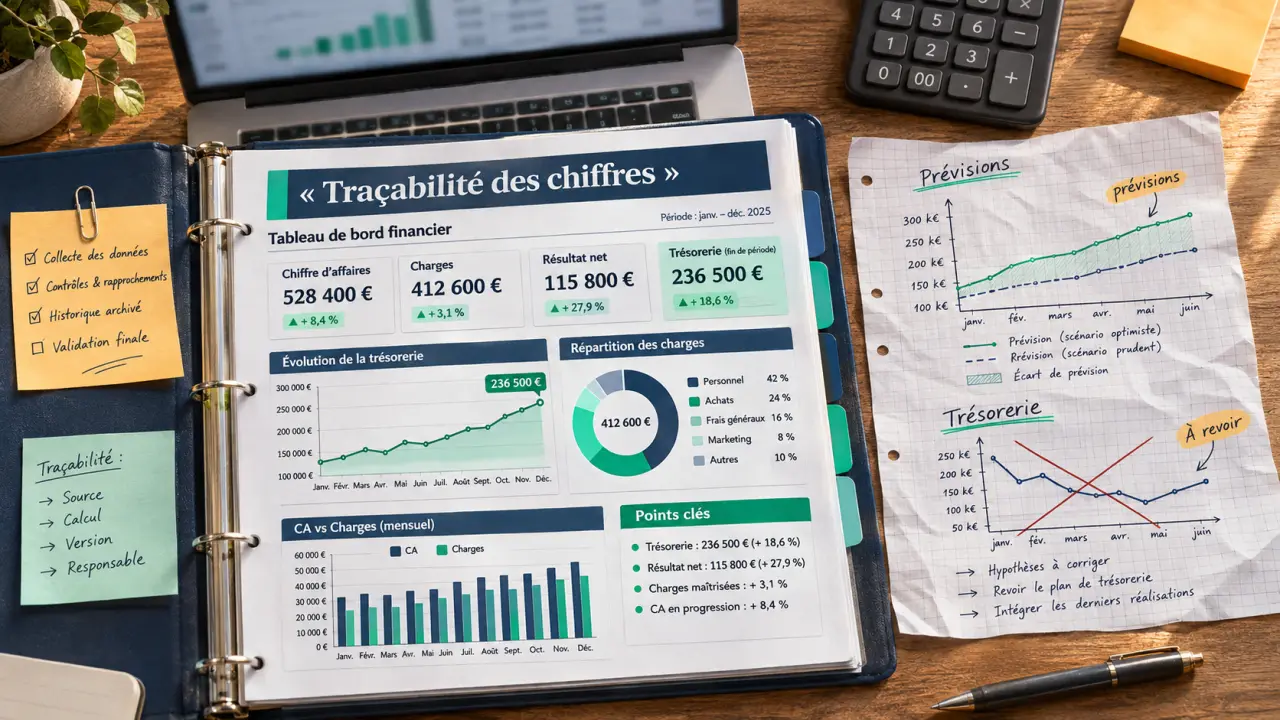
Une présentation soignée ne garantit pas une analyse juste. La traçabilité des chiffres est un critère prioritaire : pour chaque indicateur important, vous devez pouvoir retrouver les données utilisées, la période concernée et la formule appliquée. Sans cette possibilité, une anomalie devient difficile à expliquer et à corriger.
Contrôler les imports et les retraitements
Selon votre organisation, les données proviennent d’un logiciel comptable, d’un ERP, de fichiers tableurs ou de relevés bancaires. Vérifiez les formats réellement acceptés et la profondeur de l’intégration : un connecteur annoncé ne garantit pas que toutes les dimensions utiles seront reprises. Les axes analytiques, les devises et les écritures de clôture peuvent modifier sensiblement le résultat affiché.
Le logiciel doit également gérer les correspondances entre comptes et catégories d’analyse. Une charge mal classée peut fausser une marge sans provoquer d’erreur technique. Demandez si les règles de classement sont modifiables, si les retraitements sont conservés lors des mises à jour et si leur historique reste consultable.
Retenir des indicateurs qui répondent à une question
| Question de gestion | Indicateurs à examiner | Point de vigilance |
|---|---|---|
| L’activité est-elle rentable ? | Marge, EBE, résultat d’exploitation | Comparer des périmètres et des périodes cohérents |
| Pourquoi la trésorerie se tend-elle ? | BFR, créances clients, stocks, dettes fournisseurs | Ne pas confondre bénéfice et argent disponible |
| La structure financière est-elle équilibrée ? | Fonds de roulement, endettement, capitaux propres | Tenir compte des échéances et du secteur |
| Le budget reste-t-il réaliste ? | Écarts réalisé-prévisionnel, atterrissage | Distinguer décalage temporaire et dérive durable |
Évitez d’interpréter un ratio isolément. Un niveau de stock élevé peut signaler une mauvaise rotation, mais aussi préparer un pic saisonnier. L’outil doit faciliter la comparaison et l’explication, pas transformer chaque variation en alerte automatique.
Exiger un prévisionnel qui relie activité et trésorerie
Un logiciel utile ne se contente pas de prolonger les courbes du passé. Il doit montrer ce qui se produit lorsque les conditions d’exploitation changent : baisse des ventes, recrutement, hausse des achats ou règlement tardif d’un client. La valeur du prévisionnel tient à la cohérence entre ses hypothèses, son compte de résultat et ses flux de trésorerie.
Prenons une entreprise qui développe ses ventes tout en accordant davantage de délai à ses clients. Son chiffre d’affaires progresse, mais ses encaissements arrivent plus tard. Si les achats et les salaires doivent être payés entre-temps, son besoin de financement peut augmenter. Un outil qui ne modélise que les revenus et les charges risque de masquer cette tension.
La spirale de croissance constitue ici un test révélateur : davantage de commandes entraîne davantage d’achats, puis davantage de créances à financer avant l’encaissement. Pour repérer ce mécanisme, faites varier simultanément le volume des ventes et le délai de règlement client. Vous verrez si le logiciel identifie le creux de trésorerie provoqué par la croissance, plutôt que de présenter celle-ci comme une amélioration uniforme.
Demandez aussi à conserver plusieurs scénarios distincts : hypothèse centrale, activité ralentie et développement soutenu. Les hypothèses doivent rester visibles et modifiables, avec une séparation claire entre chiffres réalisés et estimations. Vous pourrez ainsi expliquer pourquoi la projection change d’un mois à l’autre.
Comparer le coût réel, la sécurité et la facilité d’usage
Le prix affiché ne représente pas toujours le coût complet. Ajoutez le paramétrage, la reprise des historiques, les connecteurs, la formation et l’accompagnement éventuel. Vérifiez également les limites liées au nombre d’utilisateurs, de sociétés ou de dossiers, ainsi que les conditions d’export et de résiliation.
- Prise en main : les utilisateurs peuvent-ils retrouver seuls un indicateur et comprendre sa définition ?
- Collaboration : les droits distinguent-ils consultation, modification et validation ?
- Confidentialité : quelles garanties encadrent l’hébergement, les accès et les sauvegardes ?
- Réversibilité : pouvez-vous récupérer vos données et vos rapports dans des formats exploitables ?
- Maintenance : qui corrige un import défaillant ou une règle de calcul mal paramétrée ?
Le choix entre solution en ligne et installation locale dépend de vos contraintes techniques et organisationnelles. Aucune formule n’est automatiquement plus adaptée. Examinez les engagements contractuels, les modalités d’authentification, la gestion des incidents et la responsabilité de chaque intervenant.
Enfin, évaluez le temps de production du reporting. Si chaque actualisation nécessite des corrections manuelles importantes, l’automatisation promise restera partielle. Un outil plus simple, mais bien intégré, peut être préférable à une plateforme riche dont l’équipe n’utilise qu’une petite partie.
Valider le logiciel sur un cas réel avant de s’engager
Une démonstration commerciale montre généralement un parcours préparé. Pour juger un logiciel d’analyse financière, demandez un essai sur un jeu de données représentatif, anonymisé si nécessaire. Incluez une difficulté habituelle : activité saisonnière, plusieurs établissements ou reclassement comptable.
- Importez une période clôturée et rapprochez les totaux de la comptabilité.
- Vérifiez quelques indicateurs avec vos propres calculs.
- Modifiez une hypothèse et observez ses effets sur le résultat et la trésorerie.
- Produisez le rapport attendu, puis faites-le relire par son destinataire.
- Testez une actualisation pour mesurer les manipulations récurrentes.
Notez les écarts, les blocages et les interventions nécessaires. La bonne solution est celle qui fournit des chiffres explicables, éclaire vos décisions et reste utilisable dans la durée. Mieux vaut un périmètre maîtrisé qu’une accumulation de fonctionnalités dont personne ne peut vérifier les résultats.
- Logiciel d’analyse financière : des ratios fiables plutôt qu’un tableau de bord trompeur - 13 novembre 2026
- CAP comptable : ne confondez pas diplôme, titre professionnel et formation - 12 novembre 2026
- Tableau de bord de gestion commerciale : suivre les ventes sans perdre la marge de vue - 11 novembre 2026
Articles qui pourraient vous intéresser :
 NFT immobilier : 36 ETH pour un appartement et 4 piliers pour comprendre cette révolution
 Objectif rentier : 4 leviers concrets pour quitter le salariat
 Augmenter le capital social : apports, dilution et formalités à sécuriser
 Marges, trésorerie, seuil de rentabilité : ce que change une gestion financière rigoureuse