Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide
Publié par : Éloi Le Gallo — Rédacteur spécialisé en finance
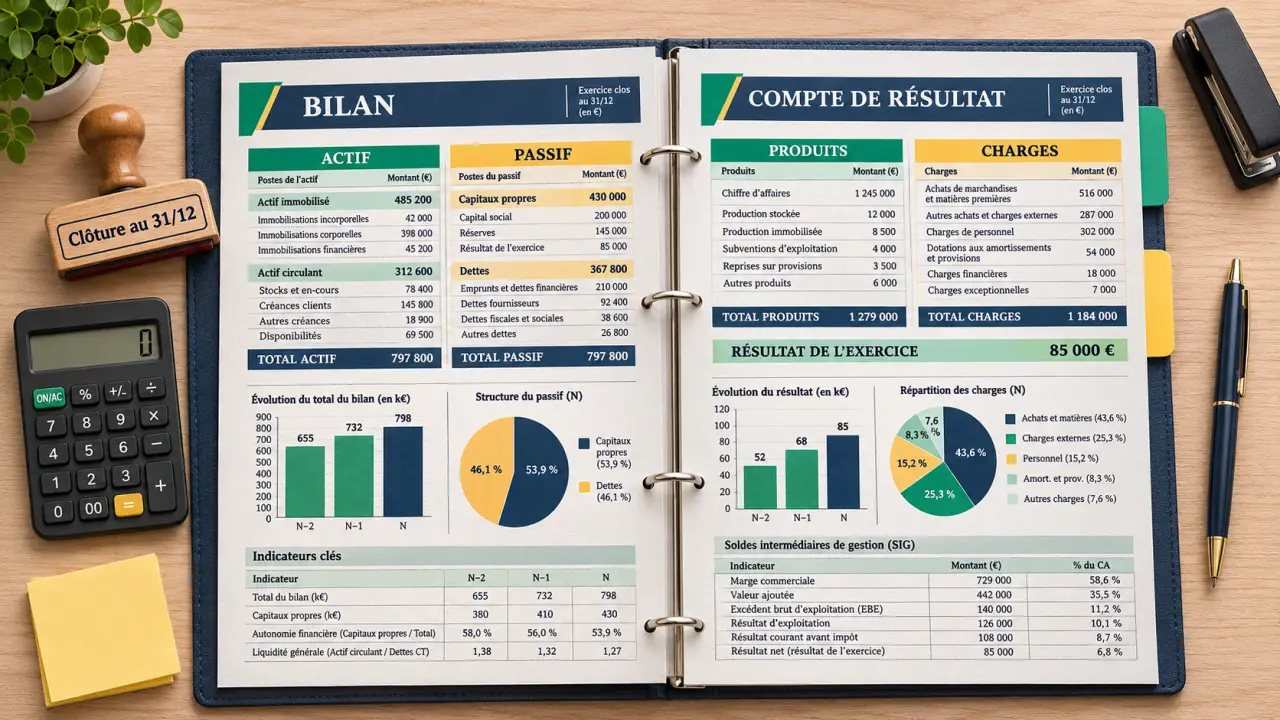
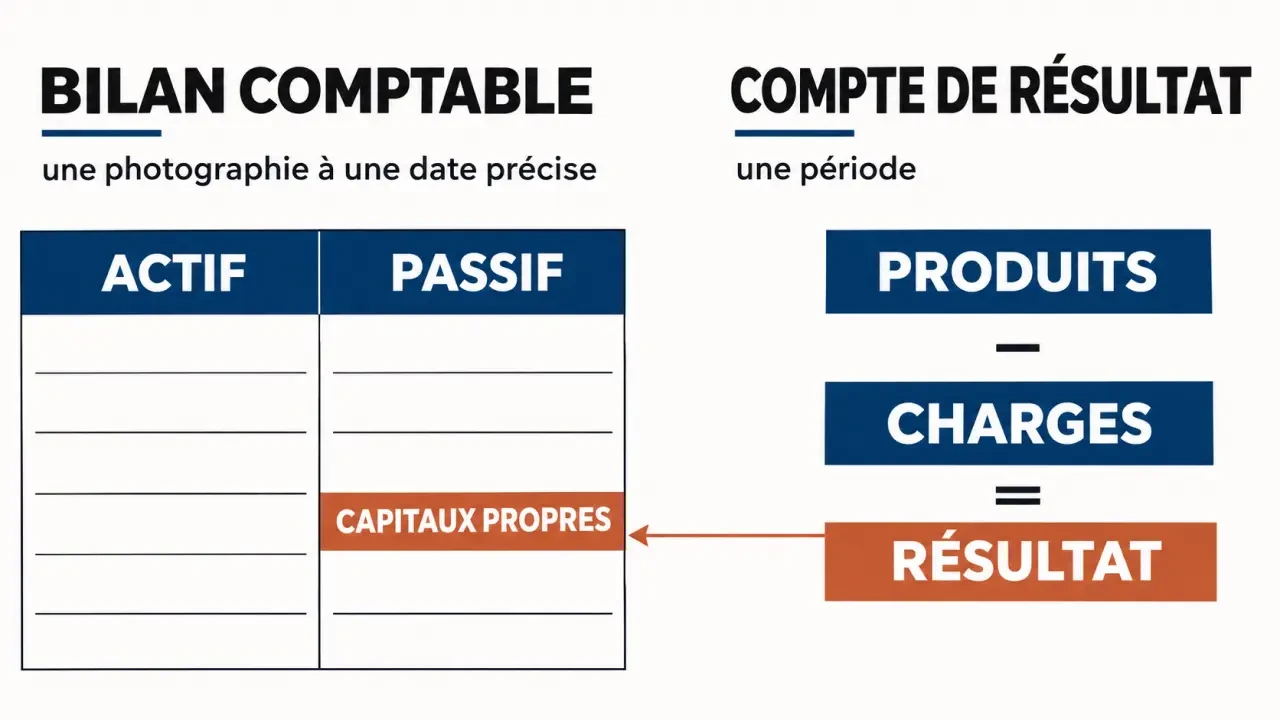
Le bilan comptable présente ce que l’entreprise possède et les ressources qui le financent à une date précise. Le compte de résultat indique si son activité a généré un bénéfice ou une perte pendant un exercice. Ces deux documents se complètent, mais ne répondent pas à la même question : une entreprise peut être bénéficiaire et manquer d’argent pour payer ses échéances.
Deux documents, deux lectures du temps et de l’entreprise
Le bilan décrit une situation à la date de clôture, par exemple au 31 décembre. Il rassemble notamment les équipements, les stocks, les sommes dues par les clients, la trésorerie et les dettes. Il permet de comprendre comment le patrimoine est financé.
Le compte de résultat couvre une période entière, par exemple du 1er janvier au 31 décembre. Il rapproche les produits et les charges rattachés à cet exercice pour mesurer la performance comptable. L’exercice ne coïncide pas nécessairement avec l’année civile.
| Point de comparaison | Bilan comptable | Compte de résultat |
|---|---|---|
| Repère temporel | Une date précise | Une période d’activité |
| Éléments présentés | Actif et passif | Produits et charges |
| Question principale | Que possède l’entreprise et comment est-elle financée ? | L’exercice a-t-il dégagé un bénéfice ou une perte ? |
| Lecture financière | Patrimoine, endettement, structure du financement | Revenus, coûts, formation du résultat |
Ces états font partie des comptes annuels, avec l’annexe comptable lorsque celle-ci est requise. L’annexe explique les méthodes retenues et apporte des précisions indispensables à leur lecture. Les obligations exactes dépendent notamment du statut et du régime de l’entreprise.
Lire le bilan en reliant chaque actif à son financement
L’actif : ce que l’entreprise détient ou doit recevoir
L’actif immobilisé regroupe les éléments destinés à servir durablement : matériel, locaux, logiciels ou participations financières. On distingue ainsi les immobilisations corporelles, incorporelles et financières. Leur valeur nette comptable tient compte, le cas échéant, des amortissements et dépréciations.
L’actif circulant comprend notamment les stocks, les créances clients et les disponibilités. Une créance client correspond à une somme due à l’entreprise : elle constitue un actif, mais pas encore de l’argent sur son compte bancaire. Cette différence est essentielle pour apprécier sa capacité à payer rapidement.
Le passif : les ressources qui financent l’actif
Le passif comprend les capitaux propres, les provisions et les dettes. Les capitaux propres incluent notamment le capital, les réserves et le résultat de l’exercice. Les dettes regroupent, entre autres, les emprunts, les factures fournisseurs restant à régler ainsi que les dettes fiscales et sociales.
Le total de l’actif est toujours égal au total du passif. Cet équilibre ne signifie pas que l’entreprise est financièrement solide : il exprime une égalité comptable entre les emplois et les ressources. Une entreprise très endettée présente, elle aussi, un bilan équilibré.
Pour interpréter ce document, regardez donc au-delà des totaux. Un stock difficile à vendre ou une créance ancienne n’offre pas la même disponibilité qu’un solde bancaire. De même, une dette exigible demain ne crée pas la même contrainte qu’un emprunt remboursable sur plusieurs années.
Comprendre le résultat sans le confondre avec les encaissements
Le compte de résultat obéit à une formule simple : résultat comptable = produits − charges. Un montant positif correspond à un bénéfice ; un montant négatif à une perte. Les produits comprennent notamment les ventes et prestations. Les charges incluent les achats consommés, les loyers, les rémunérations, les intérêts et les dotations aux amortissements.
En comptabilité d’engagement, les produits et charges sont rattachés à l’exercice concerné, indépendamment de leur règlement. Une prestation réalisée et facturée peut donc contribuer au bénéfice alors que son paiement reste attendu. Inversement, un amortissement réduit le résultat sans provoquer un décaissement au moment où il est comptabilisé.
La clôture fonctionne ici comme une membrane temporelle : elle sépare les exercices sans se caler sur les mouvements bancaires. Une prestation consommée avant la clôture doit être rattachée au bon exercice même si sa facture arrive ensuite. Pour lire les comptes, demandez-vous donc non seulement « quand a-t-on payé ? », mais surtout « à quelle période cette opération appartient-elle ? ».
Le résultat d’exploitation aide à examiner l’activité courante, tandis que le résultat financier traduit notamment le poids des intérêts. Le résultat exceptionnel isole les opérations répondant aux critères comptables de cette catégorie. Le résultat net intègre l’ensemble des composantes applicables, dont l’impôt sur les bénéfices.
Enfin, résultat comptable et résultat fiscal ne sont pas nécessairement identiques : des retraitements fiscaux peuvent modifier la base servant au calcul de l’impôt.
Suivre un même bénéfice du compte de résultat au bilan
Prenons un exemple pédagogique simplifié. Une entreprise réalise 100 000 € de produits et supporte 90 000 € de charges au total, impôt éventuel compris. Elle dégage donc un bénéfice de 10 000 €. À la clôture, ce même montant apparaît dans les capitaux propres du bilan.
| Compte de résultat simplifié | Montant |
|---|---|
| Total des produits | 100 000 € |
| Total des charges | 90 000 € |
| Bénéfice de l’exercice | 10 000 € |
| Actif à la clôture | Montant | Passif à la clôture | Montant |
|---|---|---|---|
| Immobilisations nettes | 30 000 € | Capital et réserves | 25 000 € |
| Stocks | 10 000 € | Résultat de l’exercice | 10 000 € |
| Créances clients | 25 000 € | Emprunts | 20 000 € |
| Trésorerie | 5 000 € | Dettes fournisseurs, fiscales et sociales | 15 000 € |
| Total actif | 70 000 € | Total passif | 70 000 € |
Le bénéfice de 10 000 € n’implique donc pas une trésorerie de 10 000 € : ici, seuls 5 000 € sont disponibles. Une partie des ressources est notamment immobilisée dans les équipements, les stocks et les créances clients.
Compta-Facile rappelle que le résultat bénéficiaire est enregistré au compte 120, et la perte au compte 129. Une perte diminue les capitaux propres. Après la clôture, l’affectation du résultat détermine notamment sa mise en réserve, son report ou, lorsque les conditions sont réunies, sa distribution.
Croiser les deux états avant de prendre une décision
Une lecture utile distingue trois notions : la rentabilité, c’est-à-dire la capacité à dégager un résultat au regard de l’activité ou des moyens engagés ; la liquidité, qui concerne le paiement des échéances proches ; et la solvabilité, qui renvoie à la capacité à faire face à ses engagements dans leur ensemble.
Pour une première analyse, procédez dans cet ordre :
- Comparez le chiffre d’affaires et les principales charges avec l’exercice précédent.
- Vérifiez si le bénéfice provient de l’activité courante ou d’éléments ponctuels.
- Examinez les variations des créances clients, des stocks et des dettes fournisseurs.
- Rapprochez la trésorerie disponible des échéances à venir.
- Observez l’évolution des capitaux propres et de l’endettement.
Des ventes en hausse accompagnées de créances clients qui augmentent fortement doivent notamment conduire à vérifier les délais de paiement. À l’inverse, une trésorerie élevée peut provenir d’un nouvel emprunt plutôt que d’une activité rentable.
Le dirigeant utilise ces constats pour piloter, tandis que la banque examine notamment la capacité de remboursement. Un expert-comptable peut expliquer les variations, vérifier les retraitements et compléter la lecture par un prévisionnel de trésorerie. L’objectif n’est pas seulement de constater un bénéfice, mais de comprendre s’il s’accompagne d’un financement durable.
- Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide - 16 novembre 2026
- Formation professionnelle à Toulon : choisir un centre sans confondre diplôme et Qualiopi - 15 novembre 2026
- Référencement Google : être indexé ne suffit pas pour attirer des clients - 14 novembre 2026
Articles qui pourraient vous intéresser :
 NFT immobilier : 36 ETH pour un appartement et 4 piliers pour comprendre cette révolution
 Objectif rentier : 4 leviers concrets pour quitter le salariat
 Augmenter le capital social : apports, dilution et formalités à sécuriser
 Marges, trésorerie, seuil de rentabilité : ce que change une gestion financière rigoureuse