Imposition d’une location Airbnb : le montant encaissé n’est pas votre revenu imposable
Publié par : Éloi Le Gallo — Rédacteur spécialisé en finance
Les loyers perçus sur Airbnb relèvent en principe des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers. Leur imposition dépend du classement du logement, du régime fiscal et de votre situation sociale. Pour déclarer correctement, il faut distinguer trois montants : les recettes brutes, le bénéfice imposable et l’argent réellement conservé après frais et impôts.
Identifier la catégorie du logement avant de calculer l’impôt
Airbnb est un intermédiaire : la plateforme utilisée ne détermine pas le régime fiscal. Un appartement loué à des voyageurs de passage, une chambre chez l’habitant et un logement meublé occupé durablement peuvent relever de règles différentes. Louer sa résidence principale entière quelques semaines ne rend pas automatiquement les recettes exonérées.
Autre distinction essentielle : un meublé de tourisme classé bénéficie d’un classement officiel. Les étoiles, évaluations et distinctions affichées sur Airbnb ne remplacent pas ce classement administratif.
Les repères du micro-BIC à vérifier pour l’année déclarée
Les règles présentées pour la déclaration en 2026 distinguent notamment les catégories suivantes. Il faut toujours vérifier le plafond correspondant à l’année de perception : un seuil applicable aux revenus d’une année ne se transpose pas automatiquement à la suivante.
| Type de location | Plafond de recettes cité | Abattement forfaitaire |
|---|---|---|
| Meublé de tourisme non classé | 15 000 € | 30 % |
| Meublé de tourisme classé | 77 700 € | 50 % |
| Location meublée de longue durée | À vérifier pour l’année concernée | 50 % |
Ces plafonds délimitent l’accès au micro-BIC ; ce ne sont pas des seuils d’exonération. Le dépassement s’apprécie selon les règles de référence du régime, et pas uniquement à partir du dernier virement reçu. L’ancien abattement de 71 % des meublés classés ne doit donc pas être repris sans contrôler la période concernée.
Comparer micro-BIC et réel à partir de vos dépenses
Au micro-BIC, vous déclarez vos recettes et l’administration applique un abattement forfaitaire. Celui-ci représente l’ensemble des charges : vous ne pouvez pas déduire en plus les commissions Airbnb, le ménage, les intérêts d’emprunt ou les réparations.
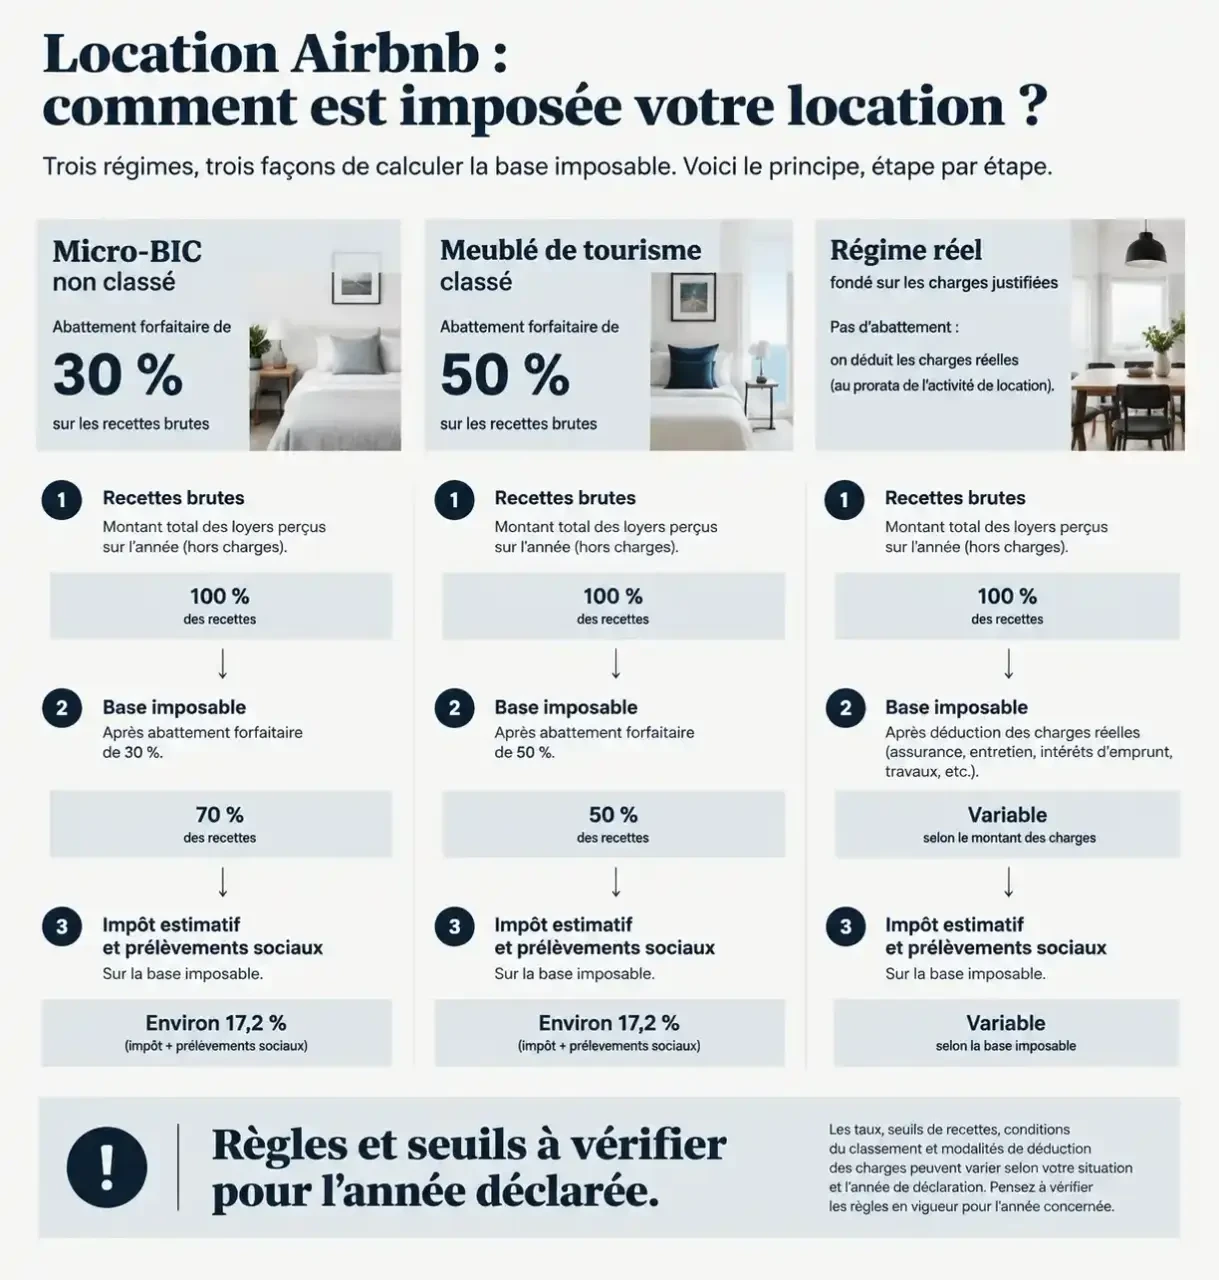
Avec un abattement de 30 %, votre base imposable représente ainsi 70 % des recettes. Avec un abattement de 50 %, elle en représente la moitié. L’abattement réduit le revenu soumis à l’impôt ; il ne constitue ni une réduction d’impôt ni un remboursement.
Le réel mérite une simulation, pas un choix automatique
Au régime réel, les charges admises fiscalement sont déduites pour leur montant justifié. L’amortissement du logement et du mobilier peut également réduire le résultat, dans les limites applicables. Attention : le remboursement du capital d’un emprunt n’est pas une charge déductible, contrairement aux intérêts lorsqu’ils remplissent les conditions.
Le réel peut être intéressant si vos dépenses et amortissements dépassent l’abattement. Il implique toutefois une comptabilité, une déclaration de résultat et, souvent, des honoraires. Avant d’opter, comparez plusieurs années et intégrez les conséquences possibles des amortissements lors de la revente.
La comparaison avec une location longue durée doit porter sur le revenu net annuel : loyers moins vacance, commissions, ménage, énergie, entretien, comptabilité et fiscalité. Un tarif à la nuit élevé ne garantit pas un meilleur rendement après toutes ces dépenses.
Estimer l’impôt sans oublier les prélèvements sociaux
Le bénéfice imposable rejoint les autres revenus du foyer et relève du barème progressif. Les tranches marginales comprennent notamment 0 %, 11 %, 30 %, 41 % et 45 %. Une estimation obtenue en multipliant tout le bénéfice par votre tranche reste approximative si ces revenus vous font changer de tranche.
Des prélèvements sociaux peuvent s’ajouter à l’impôt. Corrigetonimpot présente un taux de 18,6 % dans ses calculs pour 2026, contre 17,2 % auparavant. Vérifiez le taux applicable à l’année et à votre situation : un loueur relevant de cotisations sociales ne doit pas ajouter mécaniquement ces prélèvements à son calcul.
Un exemple avec 8 000 € de recettes
Pour un meublé de tourisme non classé au micro-BIC, avec un abattement de 30 %, une tranche marginale de 30 % et l’hypothèse de prélèvements sociaux à 18,6 %, le calcul est le suivant :
- Recettes déclarées : 8 000 €.
- Abattement : 2 400 €, soit une base imposable de 5 600 €.
- Impôt estimatif : 5 600 € × 30 % = 1 680 €.
- Prélèvements sociaux : 5 600 € × 18,6 % = 1 041,60 €.
- Total estimatif : 2 721,60 €, soit 2 722 € arrondis.
Ce total n’inclut ni vos dépenses réelles ni les autres coûts éventuels, comme la cotisation foncière des entreprises selon votre situation. Le statut LMNP ou LMP et l’affiliation sociale doivent être examinés séparément : le choix micro-BIC ou réel ne règle pas ces questions.
Les réservations arrivent souvent par vague : quelques semaines estivales concentrent les encaissements, tandis que les dépenses continuent hors saison. Pour éviter de confondre trésorerie disponible et bénéfice, réservez une provision fiscale à chaque versement, puis ajustez-la après une simulation annuelle. Cette méthode empêche de dépenser en été l’argent nécessaire au règlement ultérieur de l’impôt.
Déclarer les recettes brutes et traiter les exceptions correctement
La déclaration des revenus Airbnb s’effectue avec les revenus de l’année précédente. Au micro-BIC, utilisez la déclaration complémentaire 2042-C-PRO, dans la rubrique correspondant exactement à votre catégorie de location. Les cases 5NH et 5OH sont notamment citées pour certains revenus de meublés de tourisme non classés ; ne les utilisez pas indifféremment pour un logement classé ou un autre régime.
- Récupérez le récapitulatif annuel de chaque plateforme.
- Reconstituez les recettes brutes, avant déduction des commissions supportées par l’hôte, en intégrant les frais facturés aux voyageurs qui vous reviennent.
- Ajoutez les locations encaissées directement et rapprochez les annulations ou remboursements.
- Déclarez les recettes sans retrancher vous-même l’abattement.
Au réel, une déclaration professionnelle de résultat précède le report sur la déclaration personnelle. La déclaration annuelle ne remplace pas non plus la formalité de début d’activité permettant notamment d’obtenir un numéro SIRET.
Pour les faibles recettes, l’abattement minimum de 305 € peut ramener le bénéfice imposable à zéro : 200 € de recettes peuvent ainsi ne produire aucun impôt, sans dispense générale de déclaration. L’exonération de 760 € par an concerne, sous conditions, la location habituelle à des personnes de passage d’une ou plusieurs pièces de la résidence principale, et non la location du logement entier.
Sécuriser la location au-delà de la déclaration fiscale
Airbnb transmet des informations à l’administration fiscale, mais cette transmission ne remplace pas votre déclaration. Une omission peut entraîner un rappel d’impôt, des intérêts de retard de 0,2 % par mois et des majorations selon les circonstances. Une majoration de 10 % n’est pas une pénalité universelle ; les manquements délibérés peuvent être sanctionnés plus lourdement.
Le délai de reprise est généralement de trois ans en matière d’impôt sur le revenu, avec des exceptions. Si vous constatez un oubli, corrigez votre déclaration ou contactez votre service des impôts plutôt que d’attendre un contrôle.
Enfin, payer l’impôt ne rend pas une location autorisée. Vérifiez auprès de la commune l’enregistrement, l’éventuel changement d’usage et le plafond annuel applicable à une résidence principale : certaines communes peuvent le réduire de 120 à 90 jours. Consultez aussi le règlement de copropriété et les exigences énergétiques propres à votre situation. Ces contraintes peuvent modifier la rentabilité autant que le régime fiscal.
- Imposition d’une location Airbnb : le montant encaissé n’est pas votre revenu imposable - 6 novembre 2026
- Agence SEO pour expert-comptable : des contacts qualifiés plutôt que du trafic sans suite - 5 novembre 2026
- Itinéraire Retraite : du bilan de carrière au conseil personnalisé, ce qu’il faut vérifier - 4 novembre 2026
Articles qui pourraient vous intéresser :
 NFT immobilier : 36 ETH pour un appartement et 4 piliers pour comprendre cette révolution
 Objectif rentier : 4 leviers concrets pour quitter le salariat
 Augmenter le capital social : apports, dilution et formalités à sécuriser
 Marges, trésorerie, seuil de rentabilité : ce que change une gestion financière rigoureuse