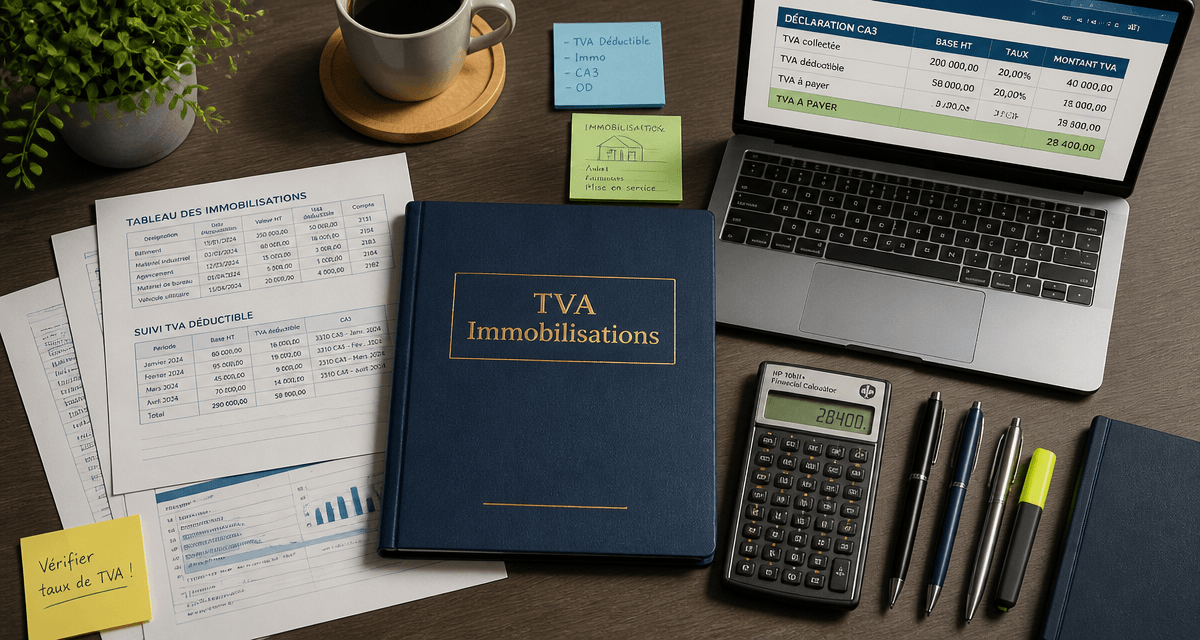
TVA sur immobilisations : seuil de 500 €, conditions de déduction et obligations comptables
Publié par : Éloi Le Gallo — Rédacteur spécialisé en finance
Mis à jour le 15 septembre 2026
L’acquisition d’un actif par une entreprise diffère du traitement comptable des fournitures de bureau ou des factures d’énergie. Dans le cadre de la gestion Business, lorsqu’un bien est destiné à être conservé durablement pour servir l’activité, il devient une immobilisation. Ce basculement modifie le régime de TVA sur immobilisations, tant pour la récupération de la taxe que pour son suivi administratif. Maîtriser ces mécanismes permet d’optimiser la trésorerie tout en sécurisant les déclarations face aux contrôles de l’administration fiscale. Pour approfondir le sujet et optimiser vos marges, lisez Fiscalité marchand de biens : 3 critères pour éviter la.
A ne pas manquer : on vous a préparé Checklist conformité TVA immobilisations — c’est gratuit, en fin d’article. Pour comprendre les règles applicables, lisez TVA autoliquidation article 283-2 : facture hors taxe, qui présente la mention obligatoire et les cas concernés.
La distinction fondamentale entre charge et immobilisation
Pour la comptabilité et le fisc, une immobilisation est un actif dont l’entreprise attend des avantages économiques futurs sur plusieurs exercices. À l’inverse, les charges sont consommées immédiatement. Cette distinction initiale détermine le traitement de la TVA. Les immobilisations corporelles regroupent les biens physiques comme les machines, l’informatique ou le mobilier. Les immobilisations incorporelles incluent les brevets, les licences de logiciels ou les sites internet. Enfin, les immobilisations financières, telles que les dépôts de garantie, restent généralement hors du champ de la TVA. Pour mieux piloter votre rentabilité, découvrez l’article suivant : Frais généraux : 3 catégories de charges pour piloter votre.
L’administration fiscale applique une règle de simplification : les biens dont la valeur unitaire est inférieure ou égale à 500 € hors taxes peuvent être comptabilisés directement en charges, même s’ils ont une durée d’utilisation supérieure à un an. Dans ce cas, la TVA est traitée comme une TVA déductible sur autres biens et services, via le compte 44566, et non comme une TVA sur immobilisations. Au-delà de 500 € HT par élément, l’inscription en immobilisation devient en principe obligatoire, avec utilisation du compte 44562 – TVA déductible sur immobilisations et déclaration sur la ligne dédiée de la CA3. Pour éviter les erreurs de déclaration, lisez cet article : Compte de TVA déductible : 44562, 44566 et les erreurs qui.
Le seuil de 500 € HT s’apprécie en pratique par bien identifiable. Il ne permet pas de fractionner artificiellement une acquisition cohérente pour éviter l’immobilisation. Par exemple, un ordinateur acquis avec ses composants indispensables doit être analysé comme un ensemble lorsque ces éléments forment un équipement unique. En revanche, de petits matériels indépendants et de faible valeur peuvent relever des charges si chacun respecte le seuil. Découvrez l’article Objectif rentier : 4 leviers concrets pour quitter le pour explorer des pistes concrètes afin de quitter le salariat.
Les conditions de fond pour déduire la TVA sur un investissement
L’achat d’un matériel coûteux ne garantit pas automatiquement le droit à déduction. Pour récupérer la taxe versée au fournisseur, plusieurs conditions cumulatives doivent être réunies. Pour en savoir plus sur l’optimisation de vos devis d’usinage, lisez Prix du décolletage : 4 leviers pour optimiser vos devis.
- Le bien doit être acquis par une entreprise assujettie à la TVA et utilisé pour les besoins de son activité professionnelle.
- L’immobilisation doit être affectée à des opérations taxables ou ouvrant droit à déduction.
- L’entreprise doit disposer d’une facture conforme mentionnant notamment le montant de TVA, le taux appliqué, l’identité des parties et la nature de l’opération.
- La TVA ne doit pas concerner une dépense expressément exclue du droit à déduction.
Si une entreprise exerce une activité exonérée, comme certains secteurs médicaux ou d’enseignement, elle ne peut pas récupérer la TVA sur ses investissements. Pour les entreprises mixtes, un coefficient de déduction détermine la quote-part de TVA récupérable. Pour les acquisitions intracommunautaires, l’entreprise doit auto-liquider la TVA sur sa déclaration pour exercer son droit à déduction : la TVA est à la fois collectée et, si les conditions sont remplies, déductible. Pour mieux comprendre les enjeux et sécuriser vos pratiques, lisez l’article Sous-traitance en auto-entreprise : 3 risques majeurs et.
Les cas concernés par la déduction de la TVA sur les immobilisations sont notamment les achats de machines, équipements industriels, ordinateurs, mobilier, véhicules utilitaires, agencements, logiciels immobilisés, sites internet immobilisés ou travaux immobiliers immobilisables. À l’inverse, certains investissements restent exclus ou limités, comme les véhicules de tourisme, les dépenses de logement au bénéfice des dirigeants ou du personnel, ou encore les biens utilisés pour une activité non soumise à TVA. Pour mieux comprendre comment optimiser votre rendement, lisez Imposition des SCPI : comment choisir entre micro-foncier.
Considérer son parc d’immobilisations comme une unité cohérente améliore la visibilité sur la valeur réelle de la structure. Une stratégie d’achat structurée facilite le suivi comptable et l’anticipation des flux de TVA déductible. En organisant ses investissements par blocs logiques, le dirigeant transforme une contrainte fiscale en un véritable outil de pilotage de sa performance industrielle ou numérique. Découvrez l’article « Placement à 10 % par an : entre performance réelle et gestion du risque » en cliquant ici : Placement à 10 % par an : entre performance réelle et.
Le calendrier de récupération : quand déclarer la TVA ?
La date de mention de la TVA déductible sur la déclaration CA3 ou CA12 dépend de la nature du bien et des conditions de vente. Les erreurs de calendrier constituent une source fréquente de redressements. Découvrez Reprise de provision : quand la passer, quels comptes pour maîtriser la reprise de provision et éviter les erreurs fiscales.
Le droit à déduction naît au moment où la taxe devient exigible chez le fournisseur. Pour les biens meubles corporels, la TVA est exigible lors de la livraison. Vous pouvez donc déduire la taxe dès la réception du matériel, même avant le paiement complet, à condition de disposer d’une facture régulière. Pour les immobilisations incorporelles, les prestations de services immobilisées ou les travaux immobiliers, la TVA est en principe exigible lors de l’encaissement. Depuis le 1er janvier 2023, la TVA est exigible et déductible dès le versement d’un acompte, à condition de disposer d’une facture d’acompte conforme. Cette mesure simplifie la gestion des investissements lourds en permettant une récupération partielle de la taxe avant la livraison finale. Pour découvrir comment un NFT immobilier peut valoir 36 ETH et quels sont les 4 piliers de cette révolution, lisez NFT immobilier : 36 ETH pour un appartement et 4 piliers.
En régime réel normal, la TVA déductible sur immobilisations est portée sur la déclaration CA3 de la période concernée. En régime simplifié, elle est intégrée dans la déclaration annuelle CA12, sous réserve des acomptes et règles applicables. Dans tous les cas, il faut distinguer la TVA sur immobilisations de la TVA sur achats courants. Découvrez l’article « LEP plein sur 10 ans : quel gain réel avec les intérêts composés ? » en cliquant ici : LEP plein sur 10 ans : quel gain réel avec les intérêts.
Enregistrement comptable et déclaration CA3
Le traitement des immobilisations exige une rigueur particulière dans le plan comptable. Contrairement aux achats courants, les actifs utilisent un canal dédié. La TVA sur les immobilisations doit être isolée dans le compte 44562 – État, TVA déductible sur immobilisations. Lors de la comptabilisation, le compte de classe 2 est débité pour le montant HT, le compte 44562 pour la TVA, et le compte fournisseur est crédité. Découvrez Quel compte comptable utiliser pour une amende, une pénalité ou une provision afin de choisir le bon compte comptable.
Sur la déclaration CA3, la TVA sur immobilisations ne se mélange pas aux autres biens et services. Elle doit être inscrite sur la ligne 19. Cette distinction permet à l’administration de suivre le niveau d’investissement des entreprises. Si la TVA déductible excède la TVA collectée, l’entreprise génère un crédit de TVA. Elle peut alors demander le remboursement de ce crédit, une procédure courante lors des phases de forte croissance ou de création d’entreprise. Découvrez l’article Tarif syndic en petite copropriété : pourquoi le coût par pour comprendre la hausse des tarifs et découvrir comment réduire la note.
Écritures types de TVA sur immobilisations
| Opération | Débit | Crédit |
|---|---|---|
| Achat d’une immobilisation en France | Compte 2 pour le montant HT Compte 44562 pour la TVA déductible |
Compte 404 – Fournisseurs d’immobilisations pour le TTC |
| Paiement du fournisseur d’immobilisation | Compte 404 pour le TTC | Compte 512 – Banque pour le TTC |
| Acompte sur immobilisation avec TVA exigible | Compte 238 ou compte 4091 selon le cas Compte 44562 pour la TVA déductible sur acompte |
Compte 404 ou 512 selon la comptabilisation |
| Acquisition intracommunautaire d’une immobilisation | Compte 2 pour le montant HT Compte 44562 pour la TVA déductible |
Compte 404 pour le montant HT Compte 4452 pour la TVA due intracommunautaire |
| Immobilisation non déductible totalement ou partiellement | Compte 2 pour le HT et la TVA non récupérable Compte 44562 uniquement pour la fraction déductible |
Compte 404 pour le total facturé |
Comparatif TVA : Immobilisations vs Charges
| Type d’élément | Seuil ou situation | Compte de TVA déductible | Ligne sur déclaration CA3 |
|---|---|---|---|
| Immobilisation | Bien durable supérieur à 500 € HT ou immobilisé par nature | 44562 | Ligne 19 |
| Charge / Petit équipement | Bien de faible valeur inférieur ou égal à 500 € HT par unité | 44566 | Ligne 20 |
| Immobilisation exclue du droit à déduction | Véhicule de tourisme, dépense de logement ou usage non taxable | Aucune déduction ou déduction partielle | Pas de ligne 19 pour la fraction non déductible |
Cession d’immobilisation et régularisations ultérieures
La vie d’une immobilisation ne s’arrête pas à son acquisition. La TVA peut être remise en question si le bien quitte l’entreprise ou si son usage change. La revente d’une immobilisation est, en principe, soumise à la TVA au taux normal lorsque l’entreprise est assujettie et que le bien a ouvert droit à déduction. La taxe collectée doit alors être reversée à l’État. Les véhicules de tourisme constituent une exception fréquente : lorsque la TVA n’était pas déductible à l’achat, la revente n’est généralement pas soumise à la TVA dans les mêmes conditions qu’une immobilisation ayant ouvert droit à déduction. Pour comprendre le quittancement, sa différence avec la quittance et ses usages concrets, lisez Quittancement : définition claire, différence avec la.
Pour aller plus loin : BOI-TVA-DED-60-20-10 – TVA – Droits à déduction – Impots.gouv
Checklist conformité TVA immobilisations
Si vous vendez un bien meuble avant le début de la quatrième année suivant celle de l’acquisition, ou si le bien cesse d’être utilisé pour une activité taxable, une régularisation de TVA peut être nécessaire. Pour les immeubles, ce délai est de 20 ans. L’État considère que la déduction initiale était liée à une utilisation longue. Si cette utilisation s’interrompt prématurément, l’entreprise doit reverser une fraction de la TVA initialement déduite, calculée par cinquièmes pour les meubles ou vingtièmes pour les immeubles. Enfin, certains investissements, comme les dépenses de logement des dirigeants ou les véhicules de tourisme, restent exclus du droit à déduction, quelle que soit leur importance pour l’activité. Pour comprendre pourquoi les honoraires varient autant, lisez SCI à l’IS : pourquoi le tarif d’un comptable va de 500 à 5000 € HT.

Articles qui pourraient vous intéresser :
 Investir dans une montre de luxe : 5 critères pour transformer votre passion en actif financier
 NFT immobilier : 36 ETH pour un appartement et 4 piliers pour comprendre cette révolution
 Imposition des SCPI : comment choisir entre micro-foncier et régime réel pour optimiser votre rendement ?
 LEP plein sur 10 ans : quel gain réel avec les intérêts composés ?