Comptabilité en entreprise individuelle : la micro simplifie les livres, pas toutes les obligations
Publié par : Éloi Le Gallo — Rédacteur spécialisé en finance
La comptabilité d’une entreprise individuelle dépend d’abord de son régime fiscal et de son activité. Un micro-entrepreneur ne tient pas les mêmes livres qu’un commerçant au réel ou qu’un professionnel libéral en déclaration contrôlée. Pour connaître vos obligations, commencez donc par identifier votre régime : le statut d’entrepreneur individuel, à lui seul, ne suffit pas.
Identifier les règles applicables avant de choisir un logiciel
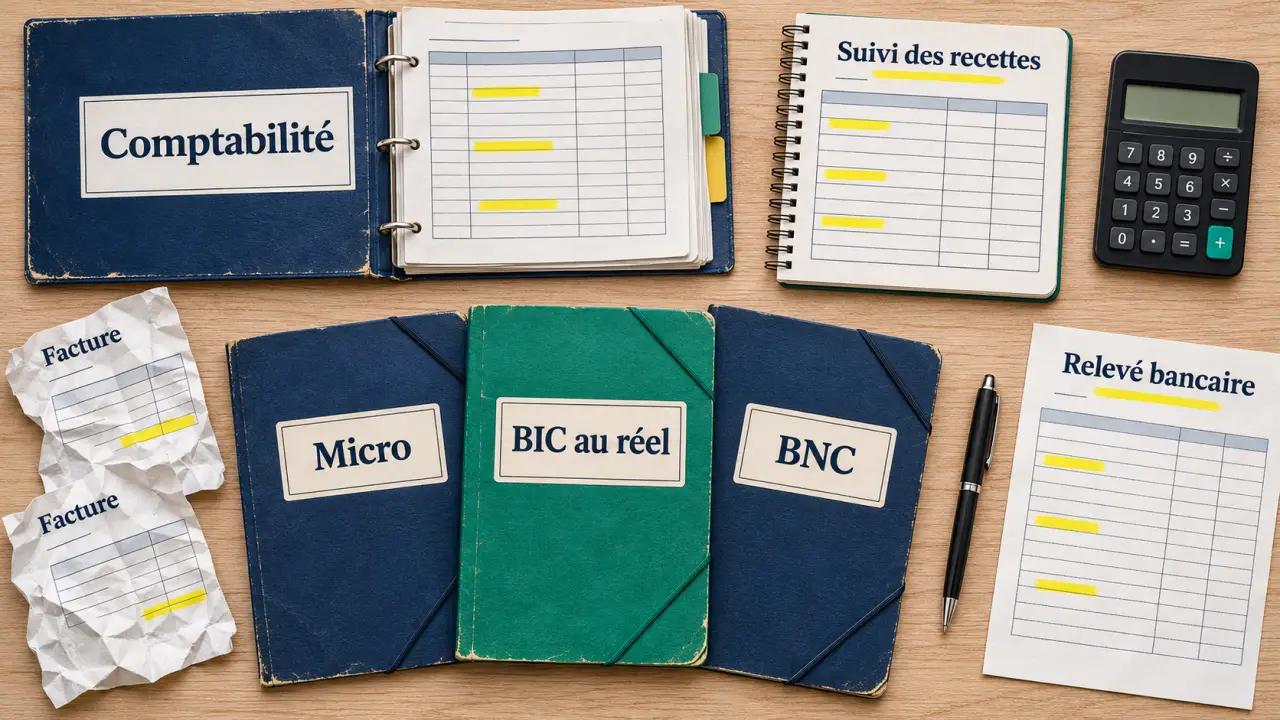
L’entreprise individuelle est un mode d’exercice, pas un régime comptable unique. Elle peut relever du régime micro ou d’un régime réel. La nature des revenus compte également : les bénéfices industriels et commerciaux, ou BIC, concernent notamment les activités commerciales et artisanales ; les bénéfices non commerciaux, ou BNC, concernent notamment les professions libérales. Les activités agricoles relèvent de règles spécifiques.
Testez vos connaissances sur la comptabilité d’une entreprise individuelle
7 questions pour réviser les régimes comptables et les bons réflexes de suivi.
La micro-entreprise est une entreprise individuelle bénéficiant d’un régime simplifié, et non une forme juridique distincte. À l’inverse, dépasser les conditions du régime micro ou opter pour un régime réel peut entraîner une comptabilité plus complète.
| Situation courante | Organisation comptable | Point de vigilance |
|---|---|---|
| Micro-BIC ou micro-BNC | Livre des recettes ; registre des achats pour certaines activités | Les dépenses réelles ne se déduisent pas du chiffre d’affaires pour calculer le bénéfice imposable au régime micro |
| BIC au réel | Comptabilité commerciale, avec simplifications possibles selon le régime | Les créances, dettes et opérations de clôture doivent être correctement traitées |
| BNC en déclaration contrôlée | En principe, suivi des recettes encaissées et dépenses payées | Un registre des immobilisations et amortissements est également nécessaire |
Vérifiez séparément votre situation en matière de TVA. Régime micro et franchise en base de TVA ne se confondent pas. Un micro-entrepreneur peut devoir facturer et déclarer la TVA tout en conservant son régime micro. Une option pour l’impôt sur les sociétés mérite aussi un examen particulier : elle modifie le traitement fiscal de l’activité.
Tenir les bons livres et conserver des preuves exploitables
En micro-entreprise : une comptabilité allégée, mais traçable
Le livre des recettes retrace chronologiquement les sommes encaissées. Il permet notamment d’identifier la date, le montant, l’origine de la recette, le mode de règlement et la référence du justificatif. Les règles peuvent autoriser certains regroupements : mieux vaut les vérifier avant de globaliser ses ventes.
Accéder à une ressource administrative de référence, Consultez cette page pour accéder à une information ou une démarche administrative en ligne.
Un registre des achats est également obligatoire pour certaines activités, notamment la vente de marchandises et les prestations d’hébergement concernées. Il recense les achats avec leurs justificatifs et leurs modalités de paiement. Même lorsque ce registre n’est pas imposé, suivre ses dépenses reste indispensable pour connaître sa marge : un chiffre d’affaires élevé ne garantit pas une activité rentable.
Au réel : relier les écritures aux justificatifs
En BIC au réel, la comptabilité repose sur l’enregistrement des opérations et l’établissement des comptes annuels, sous réserve des simplifications et dispenses applicables. Les factures clients, factures fournisseurs, relevés bancaires et autres pièces doivent permettre de comprendre chaque écriture. En BNC sous déclaration contrôlée, le livre-journal des recettes et dépenses s’accompagne du suivi des immobilisations et amortissements.
Classez vos documents par exercice et par catégorie, avec une référence stable. Pour les documents comptables et pièces justificatives concernés par l’obligation commerciale, la durée de conservation est de dix ans. D’autres délais peuvent s’appliquer selon la nature des documents. Une facture reçue sous forme électronique doit être conservée dans des conditions garantissant son intégrité et sa lisibilité : une simple impression ne règle pas nécessairement toute la question de l’archivage.
Organiser un suivi mensuel qui évite les erreurs coûteuses
La meilleure routine est celle que vous pouvez tenir régulièrement. Réserver un créneau chaque mois limite les justificatifs perdus, les oublis de recettes et les déclarations préparées dans l’urgence. Si votre activité comporte beaucoup d’opérations, un rythme hebdomadaire sera plus adapté.
- Centralisez les pièces : factures émises, factures reçues, notes de frais et justificatifs de paiement.
- Enregistrez les opérations : utilisez la date et le traitement correspondant à votre régime, sans confondre facturation et encaissement.
- Rapprochez la banque : vérifiez que chaque mouvement est expliqué, y compris les frais bancaires et commissions des plateformes.
- Préparez les échéances : mettez à jour les montants utiles aux déclarations fiscales, sociales et de TVA.
- Contrôlez les anomalies : recherchez les doublons, factures impayées et dépenses sans justificatif.
Pour rendre ce contrôle plus fiable, pensez votre suivi autour d’un axe à trois repères : la facture, le mouvement bancaire et la catégorie comptable. Une ligne bancaire prouve un paiement, mais pas toujours la nature professionnelle de la dépense ; une facture explique l’achat, mais ne prouve pas nécessairement son règlement. Relier ces trois repères par une référence commune permet de retrouver rapidement l’histoire d’une opération et d’éviter de comptabiliser deux fois le même achat.
Séparez aussi les flux personnels et professionnels. Un compte distinct facilite les contrôles, même lorsqu’il n’est pas obligatoire. Pour un micro-entrepreneur, un compte dédié devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 euros pendant deux années civiles consécutives. D’autres obligations peuvent découler de l’activité, notamment commerciale. Un compte dédié n’est pas nécessairement une offre bancaire portant l’étiquette « professionnelle » : vérifiez les conditions de votre banque.
Préparer la clôture sans confondre bénéfice et trésorerie
Le solde du compte bancaire ne représente ni le bénéfice, ni la somme que vous pouvez prélever sans précaution. Il peut inclure de la TVA à reverser, des sommes destinées aux cotisations ou des paiements reçus alors que des fournisseurs restent à régler. À l’inverse, une activité bénéficiaire peut manquer de trésorerie si les clients paient tard.
Les contrôles à anticiper selon votre régime
En BIC au réel, la clôture conduit notamment à vérifier les créances clients, les dettes fournisseurs, les stocks lorsqu’ils existent et les immobilisations. Les amortissements répartissent comptablement le coût de certains biens sur leur durée d’utilisation. Une machine ou un équipement durable ne se traite donc pas nécessairement comme une dépense courante intégralement déductible.
En BNC sous déclaration contrôlée, le principe des encaissements et décaissements reste central, sauf option ou règle particulière. Le traitement des immobilisations, des dépenses mixtes et des opérations de fin d’année demande néanmoins de l’attention. En micro, l’absence de bilan comptable obligatoire ne dispense pas de vérifier les recettes déclarées et les seuils applicables.
Les prélèvements personnels de l’exploitant ne sont pas un salaire déductible. De même, un apport personnel sur le compte de l’activité n’est pas une vente. Identifier ces mouvements évite de fausser le chiffre d’affaires ou les charges. Le traitement diffère toutefois lorsque l’entreprise relève de l’impôt sur les sociétés : ne transposez pas automatiquement les règles de l’impôt sur le revenu.
Choisir entre gestion autonome et accompagnement comptable
Le recours à un expert-comptable n’est pas systématiquement obligatoire pour une entreprise individuelle. Vous pouvez tenir vous-même votre comptabilité si vous respectez les règles applicables. Le bon choix dépend surtout de la complexité des opérations, du temps disponible et de votre capacité à sécuriser les déclarations.
En micro, un outil de facturation associé à des livres correctement tenus peut suffire à une activité simple. Au réel, privilégiez un logiciel adapté à votre régime, capable de conserver la traçabilité des écritures et, lorsque cela s’applique, de produire un fichier des écritures comptables conforme. Un tableur ordinaire ne garantit pas à lui seul cette conformité.
Un accompagnement devient particulièrement utile en présence de stocks, d’investissements importants, de salariés, d’opérations internationales ou d’un changement de régime. Avant de signer une lettre de mission, précisez qui saisit les pièces, qui effectue les déclarations et qui contrôle les comptes. La priorité n’est pas d’accumuler les outils, mais de disposer de comptes justes, de justificatifs retrouvables et d’échéances maîtrisées.
- Comptabilité en entreprise individuelle : la micro simplifie les livres, pas toutes les obligations - 20 novembre 2026
- Guide marketing digital : choisir ses canaux sans disperser son budget - 19 novembre 2026
- Logiciel de gestion des heures supplémentaires : comparez le calcul, la paie et le vrai coût - 18 novembre 2026
Articles qui pourraient vous intéresser :
 Expert-comptable SASU : 800 € à 1500 € par an pour sécuriser votre gestion et optimiser vos impôts
 Budget prévisionnel : 3 tableaux types et la méthode pour bâtir vos prévisions
 Analyser un bilan comptable : 3 ratios de solvabilité et les signaux d’alerte à éviter
 CapEx : définition, calcul et impact stratégique sur vos investissements